

티스토리 뷰
직구 결제 뒤 청구서를 펼치면, 상품가 말고도 줄이 더 있다. 국제브랜드수수료, 해외서비스수수료, 적용 환율. 같은 100달러인데 항목이 나뉘어 보이고, 승인 문자와 최종 청구가 또 다르다. 7편. 환율이 움직일 때 직구 결제·카드는 어떻게 볼까에서는 환율 타이밍과 해외원화결제(DCC)를 먼저 잡았다. 이번 글은 그 다음 층이다. 수수료가 「어디에」 붙는지, 청구서에서 어디를 보면 되는지다. 6편. 직구·구매대행·배송대행, 언제 어떤 방식이 맞을까에서 고른 경로와 무관하게, 카드 줄기는 결제 직후에 다시 본다. 1–5편의 세금·통관 규칙은 그대로다.
이 글을 읽는 법
수수료·환율 숫자는 KB국민카드 해외이용 FAQ, KB국민카드 해외 이용 대금청구·수수료 안내를 「KB 안내 예시」로 본다. 산출 공식의 다른 표현은 하나카드 상품·해외결제 안내처럼 카드사 페이지를 참고한다. 아래 「사례」는 이해를 위한 재구성이며, 실제 주문 사례가 아니다. 특정 카드를 추천하거나 비난하지 않는다. 수수료율·환율 적용일·면제 여부는 발급사·상품·날짜에 따라 달라질 수 있으니, “항상 이렇다”보다 “대략·카드·상품마다”로 읽는다. 최종은 자기 카드 약관·상품설명서·청구서·현행 안내에 따른다.
수수료가 붙는 자리 — 층으로만
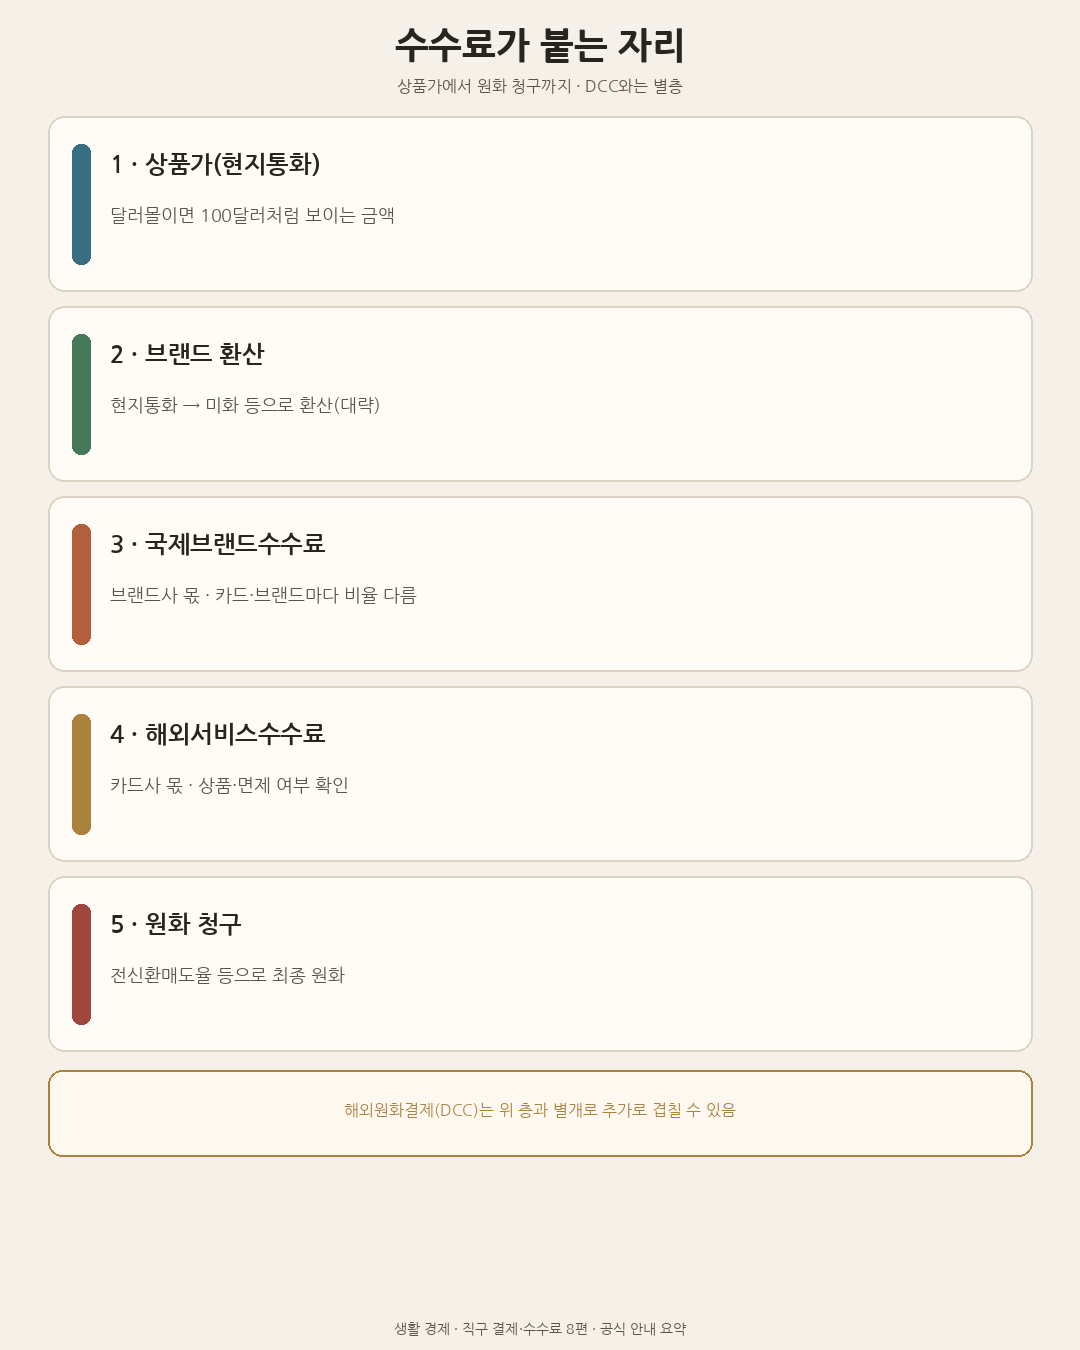
해외 가맹점에서 현지통화로 결제하면, 흐름은 대략 이렇게 쌓인다. 상품가(현지통화) → 국제브랜드 환율로 미화 등 환산 → 국제브랜드수수료 → 해외서비스수수료 → 카드사가 카드사·상품별 기준에 따라 환율을 적용해 원화로 청구. 7편에서 본 DCC(화면에 원화가 바로 보이는 결제)와는 별층이다. DCC는 가맹점·중개 쪽에서 추가 수수료가 붙을 수 있는 경로이고, 국제브랜드·해외서비스는 브랜드사·카드사 쪽 줄에 가깝다. 둘이 겹치면 부담이 더 커질 수 있다.
KB 안내 예시를 한 줄로 옮기면, 신용카드 해외이용 대금은 「(미화환산금액 + 국제브랜드수수료) × 전신환매도율」에 해외서비스수수료를 더한 형태다. KB 안내 예시에서는 접수일 기준 전신환매도율을 적용한다. (KB 해외 이용 대금청구 안내) 하나카드 쪽 안내에서는 「(거래미화금액 × 전신환매도율) + 국제브랜드수수료 + 해외서비스수수료」처럼 풀어 쓰기도 한다. (하나카드 안내 예시) 표현은 카드사마다 조금 다르지만, “환율 환산”과 “수수료 두 종류”가 함께 간다는 감각은 같다. 숫자는 약관을 본다.
핵심 기준 표 — 한 번만
이후 사례는 이 표를 적용만 한다. 근거: KB 해외이용 FAQ, KB 대금청구 안내, 하나카드 안내 예시. 비율은 KB 안내 예시이며 전 카드·전 시점에 같지 않다.
| 구분 | 어디에 붙나(감각) |
|---|---|
| 상품가 | 현지통화 표시 금액 |
| 브랜드 환산 | 현지통화 → 미화 등 |
| 국제브랜드수수료 | 브랜드사 몫 · 브랜드·상품마다 |
| 해외서비스수수료 | 카드사 몫 · 상품·면제마다 |
| 원화 청구 | 카드사·상품별 환율 기준 · 예시로 접수일·매입일 |
| DCC | 위와 별층 · 원화 화면일 때 추가 가능 |
「국제브랜드」와 「해외서비스」만 구분해도, 청구서 줄이 덜 낯설어질 수 있다.
KB 안내 예시로 보는 비율 — 단정하지 않기
KB 해외이용 FAQ에 적힌 신용카드 가맹점 이용 예시만 옮긴다. 국제브랜드수수료(거래금액 달러 기준)는 대략 비자 1.0~1.1%, 마스터 1.0%, 아멕스 1.4%, 유니온페이 0.6~0.8%대, JCB는 없음(단 K-WORLD JCB 등은 별도)으로 안내된다. 해외서비스수수료는 신용카드 기준으로 대략 0.25%가 포함된다고 적혀 있다. 비자 1.1%는 2020년 4월 이후 출시 신상품 등에 적용될 수 있고, 실제 적용 여부는 개별 상품설명서를 보라고 FAQ에 적혀 있다. 유니온페이 면제 기간처럼 안내 주석이 끝나는 항목도 있으니, 화면의 숫자는 오늘 날짜 기준으로 다시 본다.
하나카드 안내 예시에서는 해외서비스수수료를 신용카드 0.2%대로 적는 상품 설명이 있고, 국제브랜드수수료는 비자·마스터·아멕스 등이 비슷한 구간으로 적힌다. (하나카드 안내) “KB는 0.25, 하나는 0.2”처럼 외우기보다, 자기 카드 상품설명서의 한 줄을 확인하는 편이 안전하다. 일부 상품은 해외 가맹점 이용 시 해외서비스·국제브랜드수수료를 면제한다고 적기도 한다. 면제 범위(가맹점만인지, ATM 인출은 아닌지, 외화머니·신용결제 설정에 따라 달라지는지)는 상품마다 다르다. 특정 카드를 여기서 고르지 않는다.
청구서에서 어디를 볼까
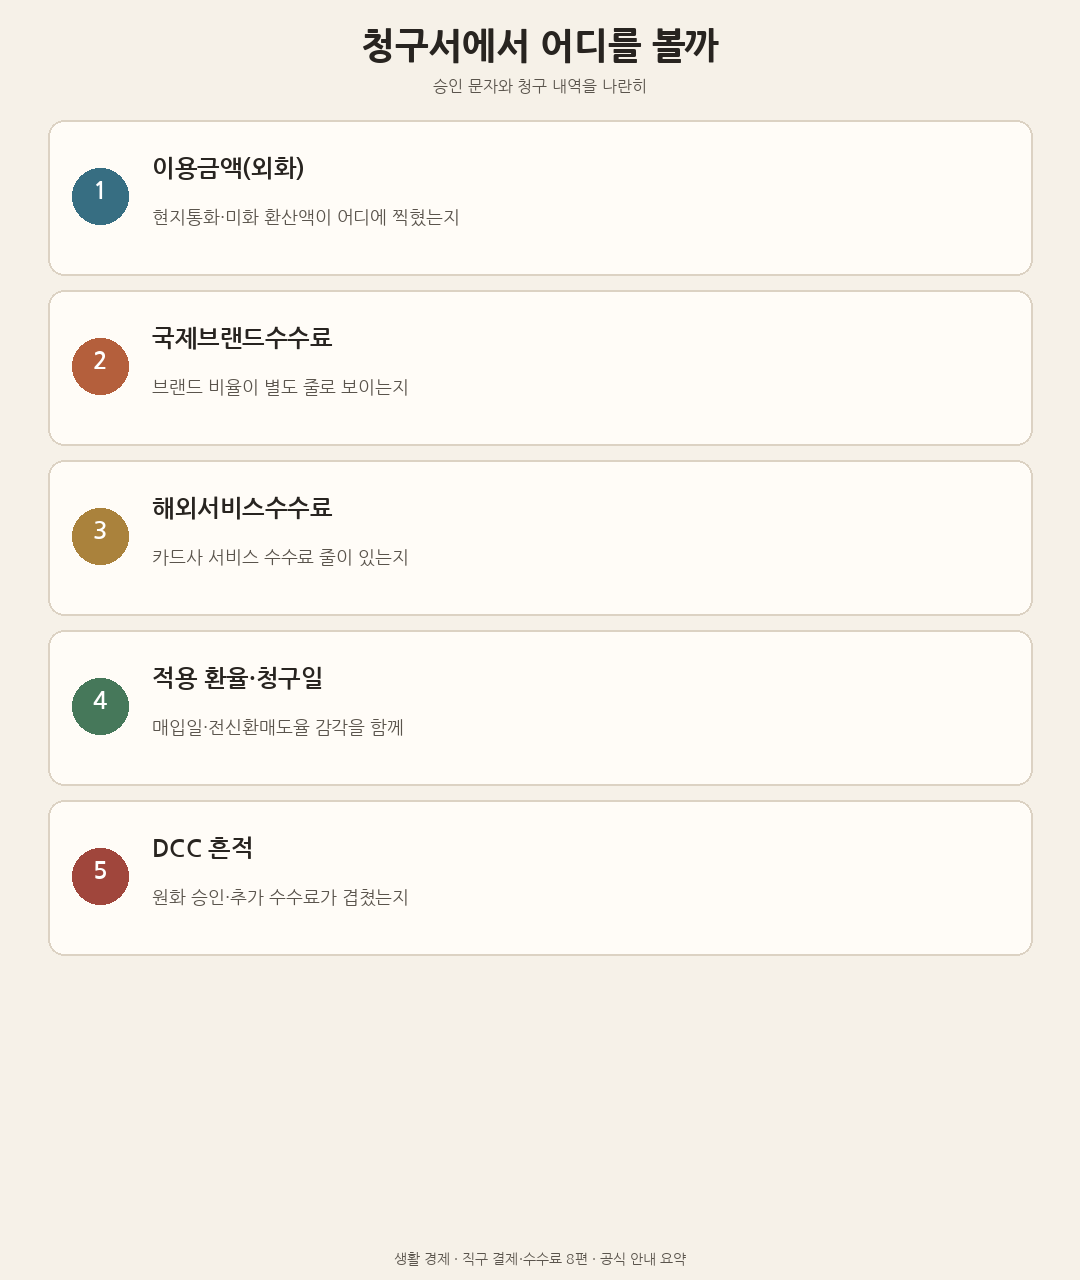
승인 문자만 보고 끝내면, 수수료 줄이 나중에야 보일 수 있다. 카드사 앱·홈페이지의 해외이용 상세·이용대금명세서에서 이용금액(외화), 국제브랜드수수료, 해외서비스수수료, 적용 환율·청구일이 나뉘어 있는지 본다. 표기 방식은 카드사·앱마다 다르다. “수수료가 안 보인다”고 해서 없는 것은 아닐 수 있고, 원화 합산에 녹아 있을 수도 있다. 궁금하면 고객센터·약관 PDF의 「해외이용 관련 수수료」 절을 연다.
7편에서 본 것처럼, 결제 당일 뉴스 환율과 매입일 전신환매도율이 다를 수 있다. 이번 편은 그 위에 붙는 수수료 「항목」을 읽는다. 환율 타이밍은 7편, 수수료 줄은 8편으로 나누어 두면 장바구니가 덜 헷갈린다.
세 장면으로 보면 줄이 잡힌다
아래 「사례」는 이해를 위한 재구성이며, 실제 주문 사례가 아니다.
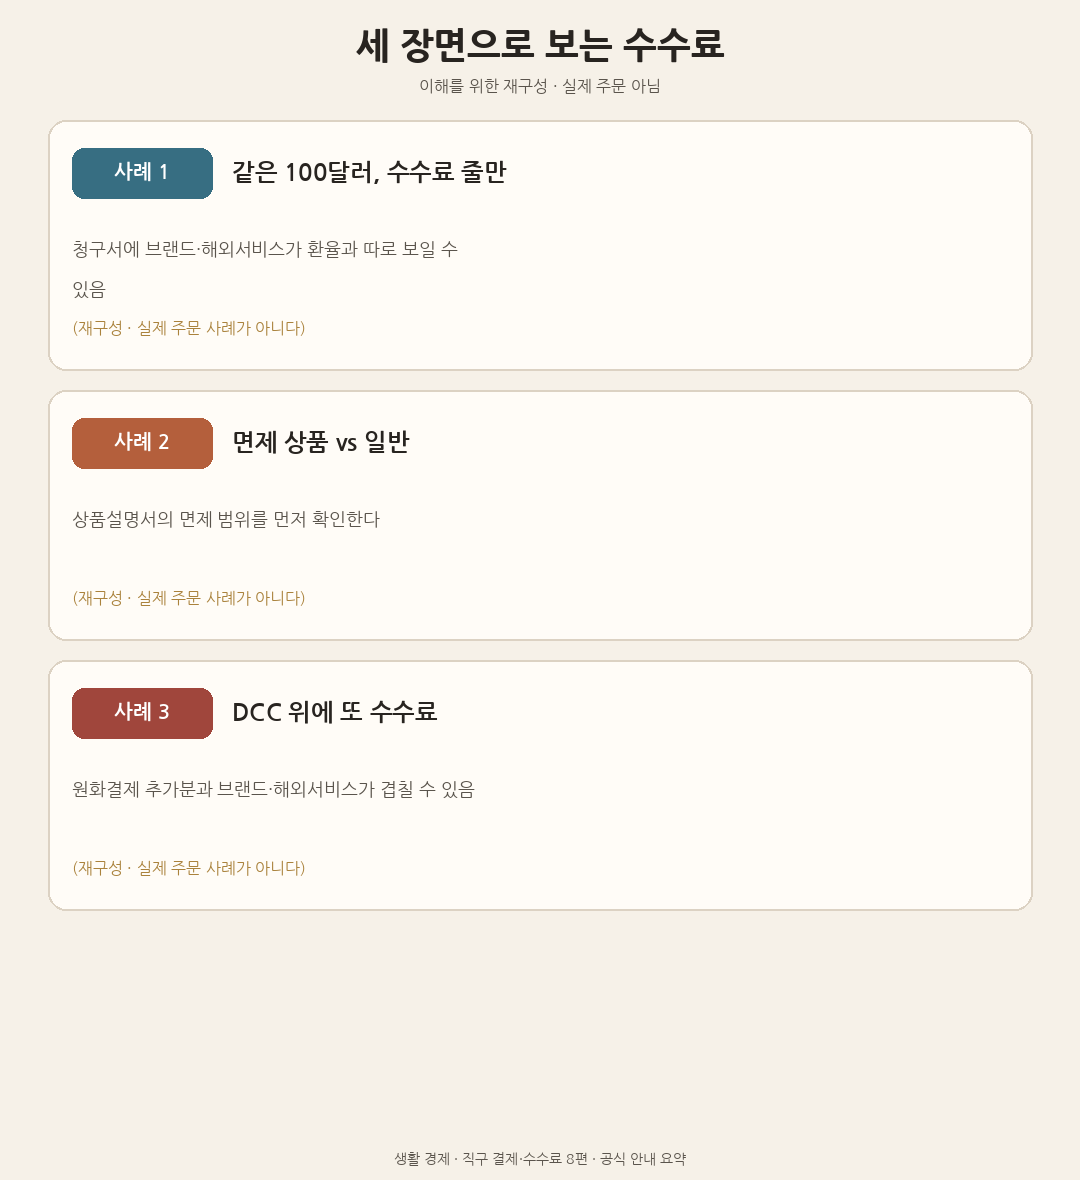
사례 1: 같은 100달러 결제, 청구서에 수수료 줄이 따로 보이는 경우
미국 브랜드몰에서 100달러짜리 이어폰을 현지통화(USD)로 결제했다. 승인 문자에는 대략 100달러와 당시 환율 감각이 보인다. 며칠 뒤 청구·상세내역을 열면, 국제브랜드수수료와 해외서비스수수료가 별도 항목으로 표시되거나, 합산된 형태로 안내될 수 있다. 환율 환산과 수수료는 다른 칸이다. “환율만 보고 왜 더 나갔지”보다, 표의 수수료 두 줄을 먼저 찾는다. (이해를 위한 재구성, 실제 주문 아님)
사례 2: 「수수료 면제」 문구가 있는 카드와 일반 카드
같은 100달러라도, 상품설명서에 해외 가맹점 이용 시 국제브랜드·해외서비스 면제가 적힌 카드와, 일반 비율이 적용되는 카드는 청구 감각이 달라질 수 있다. 다만 “면제” 한 글자만 보고 고르지 않는다. ATM 인출은 제외인지, 신용결제 전환 시에는 다시 붙는지, 프로모션 기간인지 상품 약관을 읽는다. 남의 후기 숫자보다 내 카드 PDF 한 장이 우선이다. 여기서는 어떤 카드가 이득인지 추천하지 않는다. (이해를 위한 재구성, 실제 주문 아님)
사례 3: DCC를 켠 채 결제해, 브랜드·해외서비스 위에 또 겹친 경우
결제 화면에 KRW가 크게 떠 있는 채로 승인했다. 7편에서 본 DCC 경로다. 이 경우 가맹점·중개 쪽 추가 수수료 감각이 붙을 수 있고, 그와 별도로 카드사 청구에는 국제브랜드·해외서비스가 또 반영될 수 있다. “원화로 보여서 편하다”와 “수수료가 한 겹 더일 수 있다”를 같이 본다. 영수증·승인 문자에 KRW가 보이면, 취소가 가능한 거래인지 확인한 뒤 현지통화 재결제를 검토하고, 평소에는 해외원화결제 차단을 켜 둔다. 취소·재결제가 어렵다면 고객센터·가맹점 정책을 확인하고, 다음 결제를 위한 차단 설정만이라도 챙긴다. (이해를 위한 재구성, 실제 주문 아님)
독자가 자주 빠지는 함정 네 줄
첫째, 환율만 보고 수수료 줄을 건너뛰지 않는다. 브랜드·해외서비스는 별항목일 수 있다.
둘째, DCC와 국제브랜드·해외서비스를 같은 말로 묶지 않는다. 층이 다르다.
셋째, 「면제」 마케팅 문구만 보고 약관을 열지 않으면, ATM·설정·기간 조건을 놓칠 수 있다.
넷째, 한 카드사 FAQ 숫자를 모든 카드의 법칙으로 단정하지 않는다. KB 안내는 예시일 뿐이다.
결제·청구 전 체크리스트
결제 버튼과 청구서 앞에서 아래로 훑는다. 상품 이름보다 줄 항목을 먼저 본다.
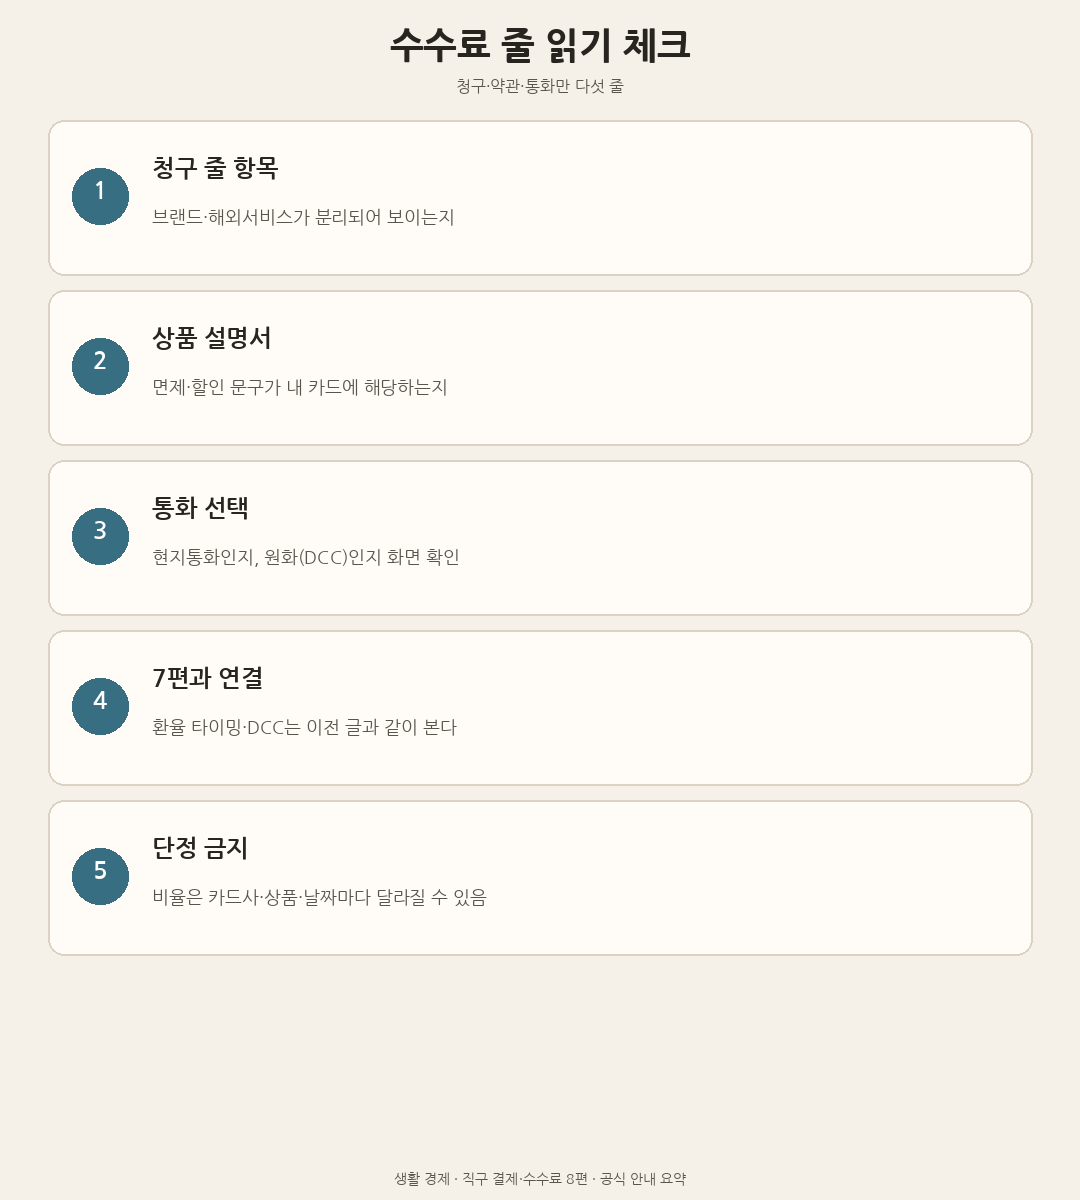
결제 통화가 현지통화인지, KRW(DCC)인지 화면에서 확인한다.
KRW가 보이면 취소 가능 여부를 본 뒤 현지통화 재결제를 검토하고, 평소에는 해외원화결제 차단을 켠다.
국제브랜드·해외서비스 비율·면제는 KB 해외이용 FAQ·자기 상품설명서에서 대략만 본다.
청구·상세에서 수수료 줄·적용 환율·청구일을 승인 문자와 나란히 본다.
환율 타이밍·DCC는 7편, 직구·대행 경로는 6편, 세금·통관은 1–5편.
예상세액은 참고로만 둔다. 관세청 해외직구 예상세액 조회
1·2부와 연결해 읽기
1–5편은 세금·통관, 6편은 직구·대행 경로, 7편은 환율과 DCC, 8편은 청구서의 수수료 항목이다. “환율만 보면 수수료가 없다”거나 “면제 카드면 무조건 이득”은 표에 없다. 관부가세·목록·합산 규칙은 환율·수수료와 별개로 1–5편을 따른다.
결론
해외 카드 수수료는 상품가 한곳에만 붙지 않는다. 현지통화 상품가 → 브랜드 환산 → 국제브랜드수수료 → 해외서비스수수료 → 전신환매도율 기반 원화 청구로 층이 쌓이고, DCC는 그와 별층으로 겹칠 수 있다. KB·하나 안내는 예시일 뿐이고, 비율·면제·적용일은 발급사·상품·날짜마다 달라질 수 있다. 청구서에서 수수료 줄과 적용 환율을 승인 문자와 같이 보고, 면제 문구는 상품설명서로 확인한다. 화면에 원화가 보이면 취소·현지통화 재결제를 검토하고 차단을 미리 켠다. 7편의 환율·DCC와 이번 편의 수수료 항목을 이어서 읽으면, 장바구니 뒤 청구가 조금 덜 낯설 수 있다.
이 시리즈
이전 글
7편. 환율이 움직일 때 직구 결제·카드는 어떻게 볼까
https://sarayeh0422.tistory.com/entry/환율이-움직일-때-직구-결제·카드는-어떻게-볼까
환율 타이밍과 해외원화결제(DCC)를 정리한 글입니다.
6편. 직구·구매대행·배송대행, 언제 어떤 방식이 맞을까
https://sarayeh0422.tistory.com/entry/직구·구매대행·배송대행-언제-어떤-방식이-맞을까
직접배송·배송대행·구매대행 갈림길을 정리한 글입니다.
5편. 반품·환불했는데 관세는 어떻게 되나
https://sarayeh0422.tistory.com/entry/반품·환불했는데-관세는-어떻게-되나
쇼핑몰 환불과 관세 환급을 별 트랙으로 나눈 글입니다.
다음 글 예고
할인율 뒤에 숨은 배송·세금·카드 수수료를 이어서 가늠할 예정입니다.
참고
- KB국민카드 해외이용 FAQ(수수료 표 예시): https://m.kbcard.com/SVC/DVIEW/MSDMCXHIASVCD0032
- KB국민카드 해외 이용 대금청구·수수료 안내: https://m.kbcard.com/SVC/DVIEW/MSDMCXHIASVC0028?mainCC=a
- KB 관련 안내(부가 페이지): https://m.kbcard.com/SVC/DVIEW/MSDMCXPRIBMC0043?mainCC=b
- 하나카드 해외결제·수수료 안내 예시: https://www.hanacard.co.kr/OPI42000000D.web?CD_PD_SEQ=18382&_frame+no=
- 7편(환율·DCC): https://sarayeh0422.tistory.com/entry/환율이-움직일-때-직구-결제·카드는-어떻게-볼까
- 관세청 해외직구(전자상거래) 통관절차: https://www.customs.go.kr/kcs/cm/cntnts/cntntsView.do?cntntsId=827&mi=2835
- 해외직구물품 예상세액 조회: https://www.customs.go.kr/kcs/ad/tax/BuyTaxCalculation.do
- 관세청 특송물품 통관: https://customs.go.kr/kcs/cm/cntnts/cntntsView.do?cntntsId=819&mi=2821
- 관세청 유니패스: https://unipass.customs.go.kr
- 법령·통관 문의 국번 없이 125, 유니패스 이용 문의 1544-1285
기준은 바뀔 수 있다. 이 글은 일반 정보이고, 내 결제의 최종 청구액·수수료율·환율 적용일·면제 여부·통관·세액은 해당 카드사 약관·상품설명서·청구서, 쇼핑몰·대행업체 약관, 유니패스·세관 안내, 현행 고시에 따른다.
'생활경제' 카테고리의 다른 글
| 블랙프라이데이 직구, 뭐부터 체크할까? (0) | 2026.09.22 |
|---|---|
| 해외직구 할인·쿠폰, 진짜 이득인지 어떻게 볼까? (0) | 2026.09.21 |
| 환율이 움직일 때 직구 결제·카드는 어떻게 볼까? (0) | 2026.09.19 |
| 직구·구매대행·배송대행, 언제 어떤 방식이 맞을까? (0) | 2026.09.18 |
| 반품·환불했는데 관세는 어떻게 되나? (0) | 2026.09.17 |