

티스토리 뷰
해외직구나 해외 사이트에서 결제할 때 본 금액과, 며칠 뒤 카드 명세서에 찍힌 금액이 어긋나는 경험을 한 적이 있을 것이다. 승인 문자에는 대략 이 정도였는데 청구액이 조금 더 나가거나, 반대로 줄거나, 같은 주문이 여러 줄로 나뉜다. 7편에서 환율 타이밍과 해외원화결제(DCC)를, 8편에서 국제브랜드·해외서비스 수수료 줄을 정리했다면, 이번 글은 그다음 질문이다. 왜 결제 화면·승인 문자와 명세서가 다를까. 핵심은 승인 시점과 매입(접수) 시점이다. 수수료 항목 자체는 8편을, DCC 여부는 7편을 보고, 여기서는 시점·선승인·부분매입·보증금이 금액을 흔드는 장면을 가이드로 정리한다.
특정 카드사나 쇼핑몰을 추천하거나 비난하지 않는다. 아래 숫자와 사례는 이해를 돕는 예시이며, 실제 청구액·환율·수수료는 카드사·상품·가맹점·매입일에 따른다. 승인 문자·명세서·공식 안내문을 위조하거나 재현하지 않는다. 확인은 카드사 앱과 공개된 안내 페이지에서 한다.
승인과 매입, 왜 금액이 갈리나
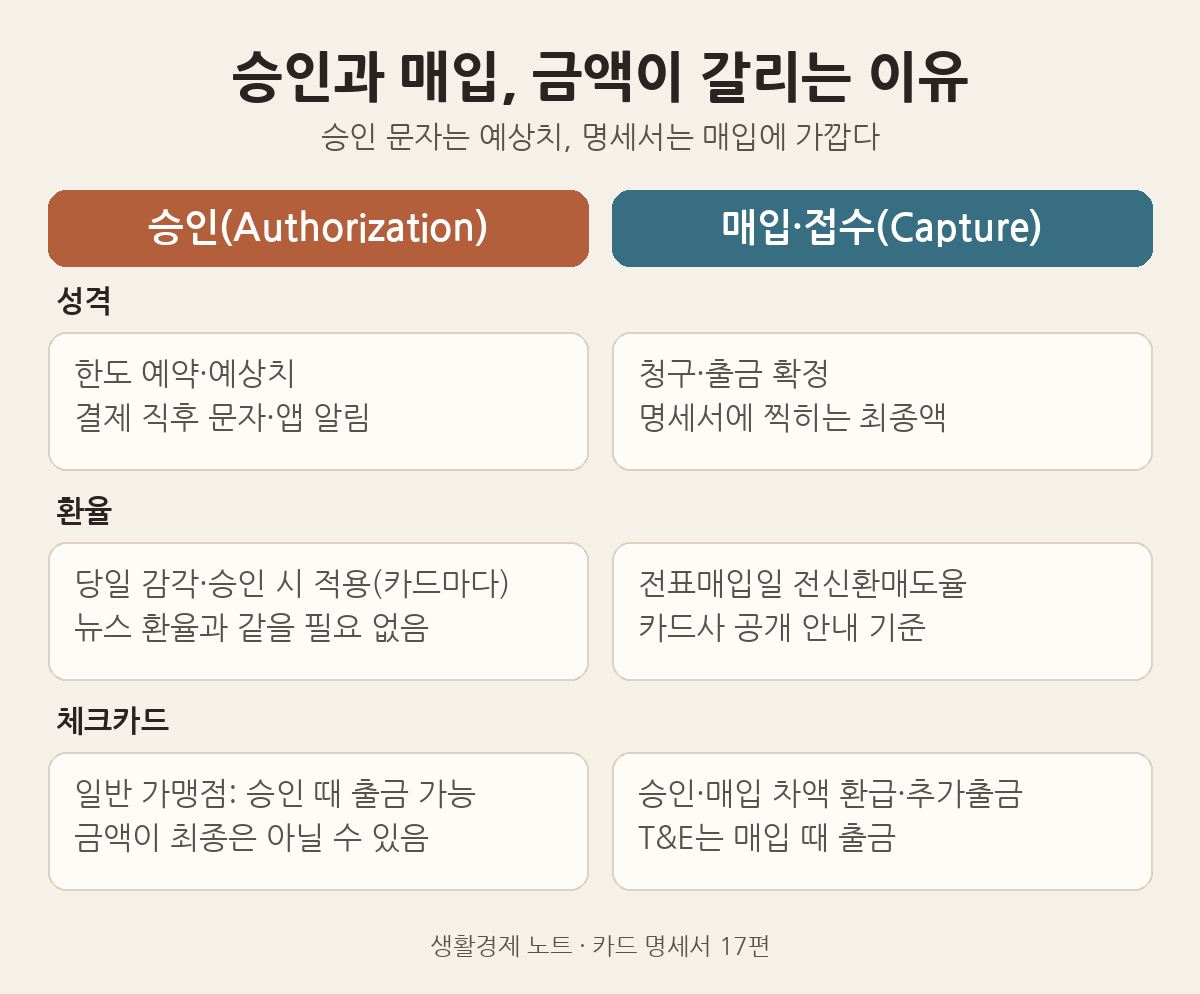
카드 결제는 흔히 두 단계로 움직인다. 먼저 가맹점이 한도를 잡아 두는 승인(authorization)이 있고, 그다음 매출전표를 카드사에 넘겨 실제 청구로 확정하는 매입(capture·settlement, 카드사 안내에서는 접수·전표매입으로 적기도 한다)이 있다. 결제 직후 오는 문자는 대개 승인 단계의 예상치에 가깝다. 명세서에 찍히는 최종 원화는 매입·접수 시점에 가까운 경우가 많다.
KB국민카드 해외이용 안내에 따르면, 신용카드 해외이용 대금은 현지통화를 국제브랜드 환율로 미화로 환산한 뒤 「(미화환산금액 + 국제브랜드수수료) × 전표매입일 전신환매도율」에 해외서비스수수료를 더한 형태로 청구한다. 여기서 「전표매입일」이 핵심이다. 같은 안내는 기존 환율 적용 방식으로, 해외이용일자가 아니라 전표가 카드사에 접수된 일자의 은행 최초고시 전신환매도율을 쓴다고 적는다. 우리카드 안내도 청구 단계에서 전표매입일 전신환매도율을 적용한다고 같은 감각으로 설명한다. 신한카드 해외이용 안내 역시 국제브랜드사가 미화로 환산해 접수시킨 뒤, 접수일자에 은행이 고시한 환율로 원화 청구한다고 적는다.
그래서 결제 당일 뉴스 환율이나 승인 문자의 원화 감각과, 명세서의 청구 원화는 어긋날 수 있다. 환율이 며칠 사이에 움직이면 같은 100달러라도 청구액이 달라 보일 수 있다. 국제브랜드·해외서비스 수수료 비율과 DCC는 7·8편에서 이미 다뤘으니, 이 글에서는 「시점」만 다시 잡는다.
승인 문자는 예상치로 읽는다
승인 문자·앱 푸시에 보이는 원화는 「지금 이 순간의 감각」이지, 명세서에 확정될 금액이라고 단정하기 어렵다. 가맹점이 나중에 매입하는 현지통화 금액이 바뀌거나, 매입일 환율이 달라지거나, 수수료가 합산·별도 표기되면 숫자가 움직인다. 품절·취소 뒤 돈이 언제 돌아오는지는 12편에서 승인 해제와 매입 후 환불을 나눴으니, 이 글은 「청구가 확정될 때」 왜 달라 보이는지에 맞춘다.
체크카드는 체감이 더 직접적일 수 있다. KB 안내에 따르면 일반 해외가맹점에서는 승인 시점에 계좌에서 바로 출금하고, 승인 시점의 전신환매도율을 적용하되, 승인 금액과 매입 금액이 다르면 차액을 환급하거나 추가로 출금할 수 있다고 적는다. 같은 안내에서 승인·매입 사이는 평균 1주일 정도 걸릴 수 있다고 본다. 우리카드도 호텔·렌터카 선승인이나 팁이 붙는 음식점처럼 승인액과 매입액이 다를 수 있고, 그때 차액을 환불하거나 인출한다고 안내한다. 「출금됐다」고 해서 최종액이 고정된 것은 아닐 수 있다는 뜻이다.
매입이 늦어지면 환율만 바뀌는 게 아니다
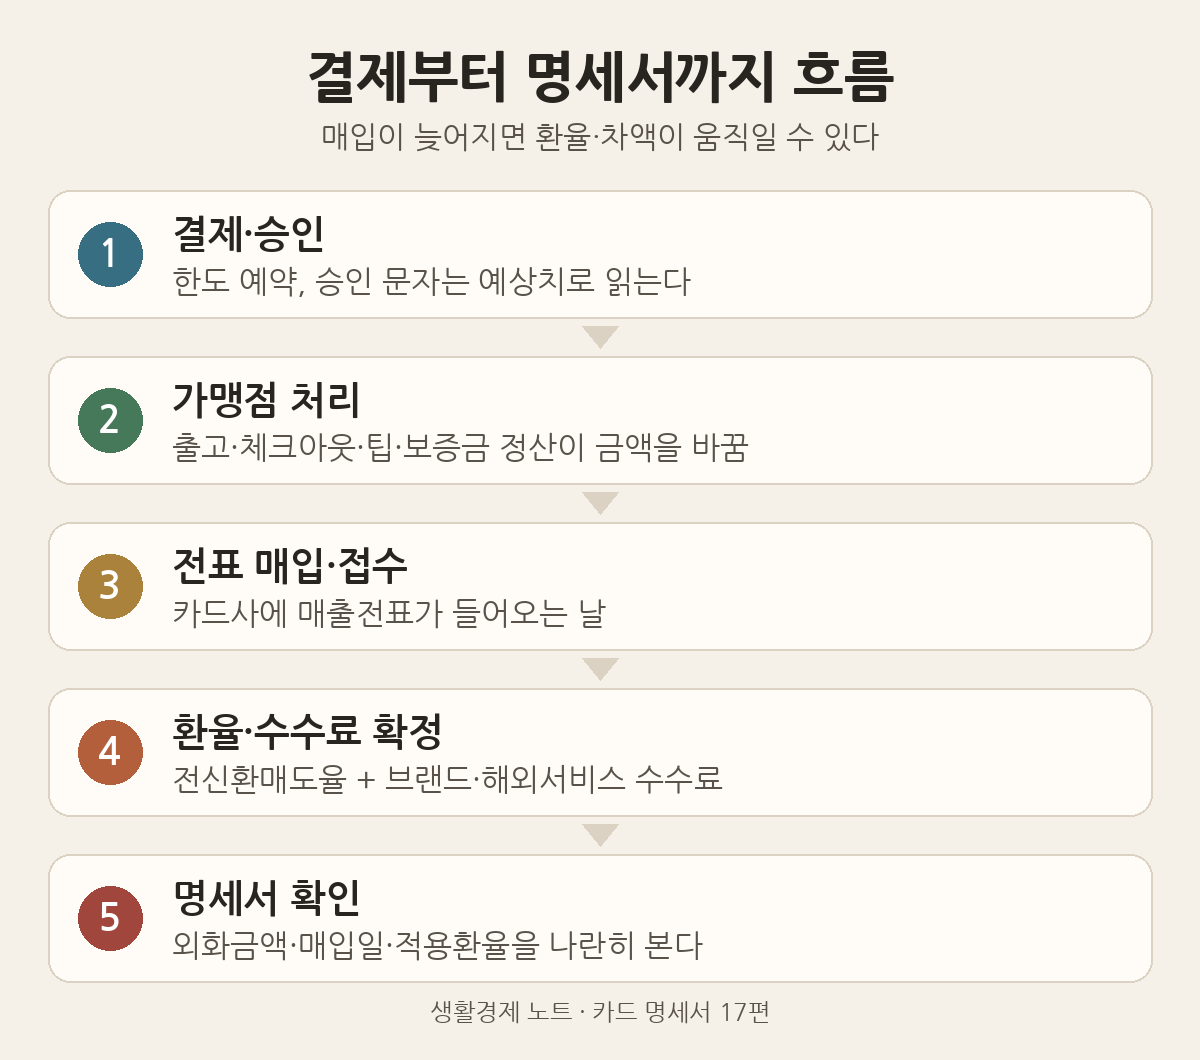
해외 가맹점은 국내보다 매입이 며칠에서 더 늦게 들어오는 경우가 있다. 그 사이 환율이 움직이면 청구 원화가 달라지고, 체크카드라면 차액 정산이 한 번 더 붙을 수 있다. 호텔·항공·렌터카처럼 T&E(Travel & Entertainment) 업종은 승인 때가 아니라 매입 때 출금된다고 KB 안내에 적혀 있다. 출금 시점에 잔액이 부족하면 신용청구로 넘어갈 수 있으니, 승인 문자만 보고 「이미 끝났다」고 보기 어렵다.
매입이 아예 오지 않으면 승인이 자동으로 풀리는 경우도 있다. 우리카드는 승인 후 매출표가 매입되지 않으면 승인일로부터 15일째(일본 가맹점은 30일)에 자동환불된다고 안내한다. 기간은 카드사·브랜드·가맹점마다 다를 수 있어, 앱에서 「승인」과 「매입·청구」 상태를 구분해 보는 편이 안전하다.
해외 사이트의 선승인·부분매입
해외 쇼핑몰은 주문 직후 전액을 「확정 청구」하지 않는 경우가 많다. 아마존 고객센터 안내에 따르면, 주문 시 카드사에 승인을 요청해 자금을 잠시 예약(reserve)하지만 이는 실제 청구가 아니고, 출고(ship)가 준비되면 그때 청구한다고 설명한다. 여러 상품을 한 주문에 담으면 하나의 승인으로 전체를 잡아 두었다가, 출고·일정에 맞춰 금액이 확정되는 식의 안내도 있다. 카드 앱에는 승인 줄이 먼저 보이고, 나중에 매입 줄이 생기거나 금액이 나뉘어 보이면 「이중 결제」로 단정하기 전에 주문·출고 상태를 나란히 본다.
부분매입(부분 캡처)도 명세서 줄을 늘린다. 장바구니 일부가 먼저 출고되면 그 구간만 먼저 매입되고, 나머지는 다음 출고 때 또 매입될 수 있다. 같은 주문번호라도 청구 줄이 둘 이상으로 나뉘고, 매입일이 다르면 적용 환율도 줄마다 달라질 수 있다. 승인 문자 한 건의 원화와 명세서 합계를 억지로 한 날짜로 맞추려 하기보다, 외화 금액·출고 단위·매입일을 나눠 대사하는 편이 덜 헷갈린다.
호텔·렌터카 보증금(가승인)
호텔 체크인이나 렌터카 인수 때 일정 금액의 보증금(deposit) 승인이 잡히는 경우가 많다. KB 안내는 실제 청구액이 서비스 이용 내역과 가맹점 규정에 따라 승인금액보다 작거나 클 수 있다고 적는다. 체크아웃·반납 때 미니바, 주차, 파손, 범칙금 등이 합산되거나 사후청구(late charge)될 수 있다는 안내도 함께 있다. 신한카드 해외이용 안내도 체크인과 체크아웃 금액이 다를 수 있고, 미확인 이용내역은 사후청구될 수 있다고 본다.
앱에 승인 줄과 매입 줄이 겹쳐 보이면 곧바로 이중청구로 단정하지 않는다. 보증금 승인이 풀리기 전에 최종 숙박비가 매입되면 잠시 두 줄이 같이 보일 수 있다. 체크카드는 잔액이 바로 묶이거나 출금될 수 있어, 여행·렌트 전에는 여유 잔액을 두는 편이 안전하다는 안내가 카드사 쪽에 반복된다. 예약 취소 때는 취소번호(Cancellation No.)를 남겨 두라는 안내도 우리카드 등에 있다.
공개 페이지에서 어디서 확인하나
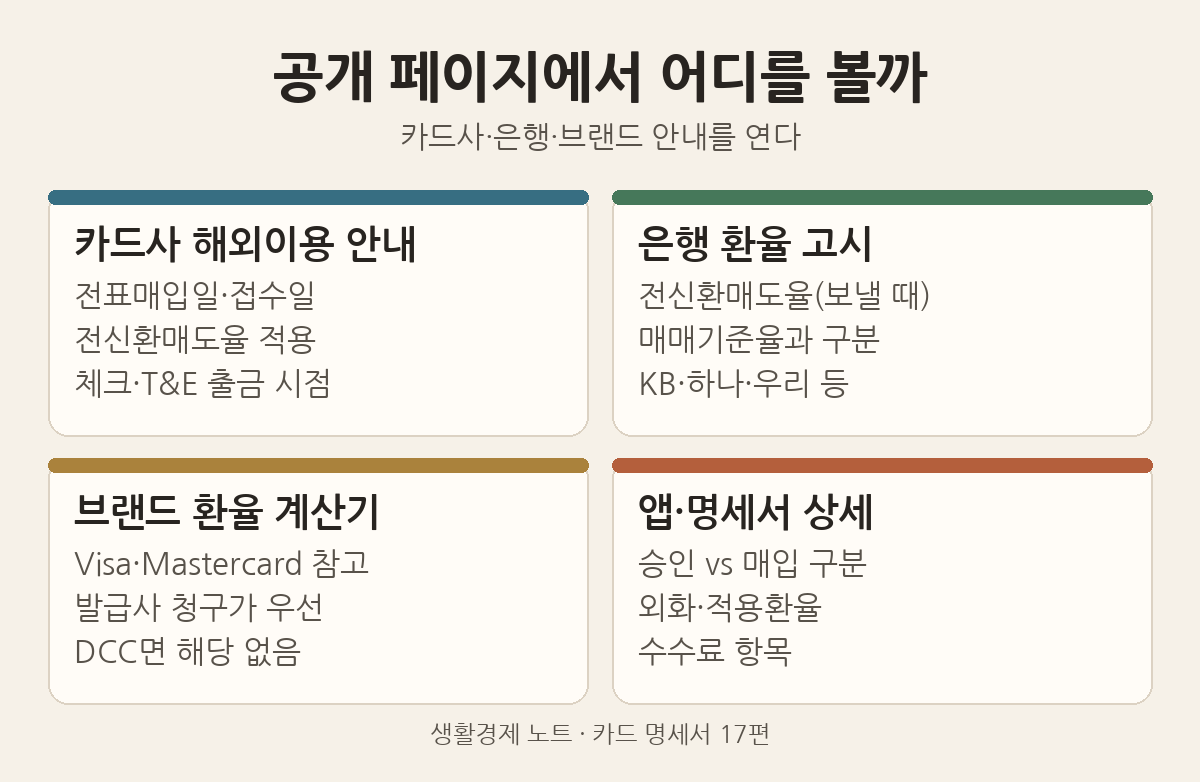
명세서와 승인 문자를 맞춰 볼 때는, 추측보다 카드사·은행·브랜드의 공개 안내를 연다. 아래는 실제 공개 페이지를 열어 볼 때의 순서다.
| 볼 것 | 어디를 여나(예시) | 무엇을 확인하나 |
|---|---|---|
| 청구·환율 적용일 | KB국민카드 해외이용종합안내, 우리카드 해외이용 안내, 신한카드 해외이용안내 | 전표매입일·접수일, 전신환매도율, 체크카드 차액 정산 |
| 전신환매도율 고시 | KB국민은행 환율조회(전체통화), 하나은행 환율, 우리은행 환율표 | 카드사가 쓰는 「전신환매도율(송금보낼 때)」 고시값. 뉴스 매매기준율과 다를 수 있음 |
| 브랜드 환산 감각 | Visa Exchange Rate Calculator, Mastercard Currency Converter | 현지통화→청구통화 환산의 참고치. 최종 청구는 발급사 환율·수수료가 우선 |
| 내 거래 상태 | 카드사 앱·홈의 이용내역·해외이용 상세·명세서 | 승인/매입 구분, 외화금액, 적용환율, 수수료 항목, 매입일 |
| 선승인·출고 청구 | 해당 몰 고객센터(예: Amazon Authorizations) | 주문 시 승인 vs 출고 시 청구, 분할 출고 때 줄이 나뉘는지 |
카드사마다 「해외이용 청구 환율 안내」「해외이용 FAQ」「대금청구·수수료」 메뉴 이름이 조금씩 다르다. 앱 검색창에 「해외이용」「전신환」「매입」을 넣어 보면 같은 안내로 이어지는 경우가 많다. 은행 환율표에서 「전신환매도율」「보낼 때(송금보낼 때)」 칸을 보고, 매매기준율·사실 때와 섞지 않는다.
금융감독원은 2026년 9월 해외 카드결제 취소 때 환율 하락으로 생기는 환차손 보상 절차를 강화한다고 안내했다. 원칙적으로는 원거래 시점 환율로 취소를 맞추지만, 정보가 어긋나 원거래를 못 찾으면 소비자가 손해를 볼 수 있어, 시스템 매칭을 넓히고 원화 취소금액 안내를 강화한다는 내용이다(금융감독원 안내·KDI 경제교육·정보센터 게재). 이 제도는 「취소·환불」 쪽 이야기고, 정상 청구에서 승인·매입 환율이 다른 것과는 칸이 다르다. 다만 명세서의 원화와 외화를 같이 보는 습관은 같다.
예시 숫자로 보는 차이
아래는 이해를 위한 예시 숫자다. 실제 브랜드 환율·수수료율·전신환매도율은 날짜와 카드 상품마다 다르다. 가정 환율은 1달러=1,350원으로만 둔다.
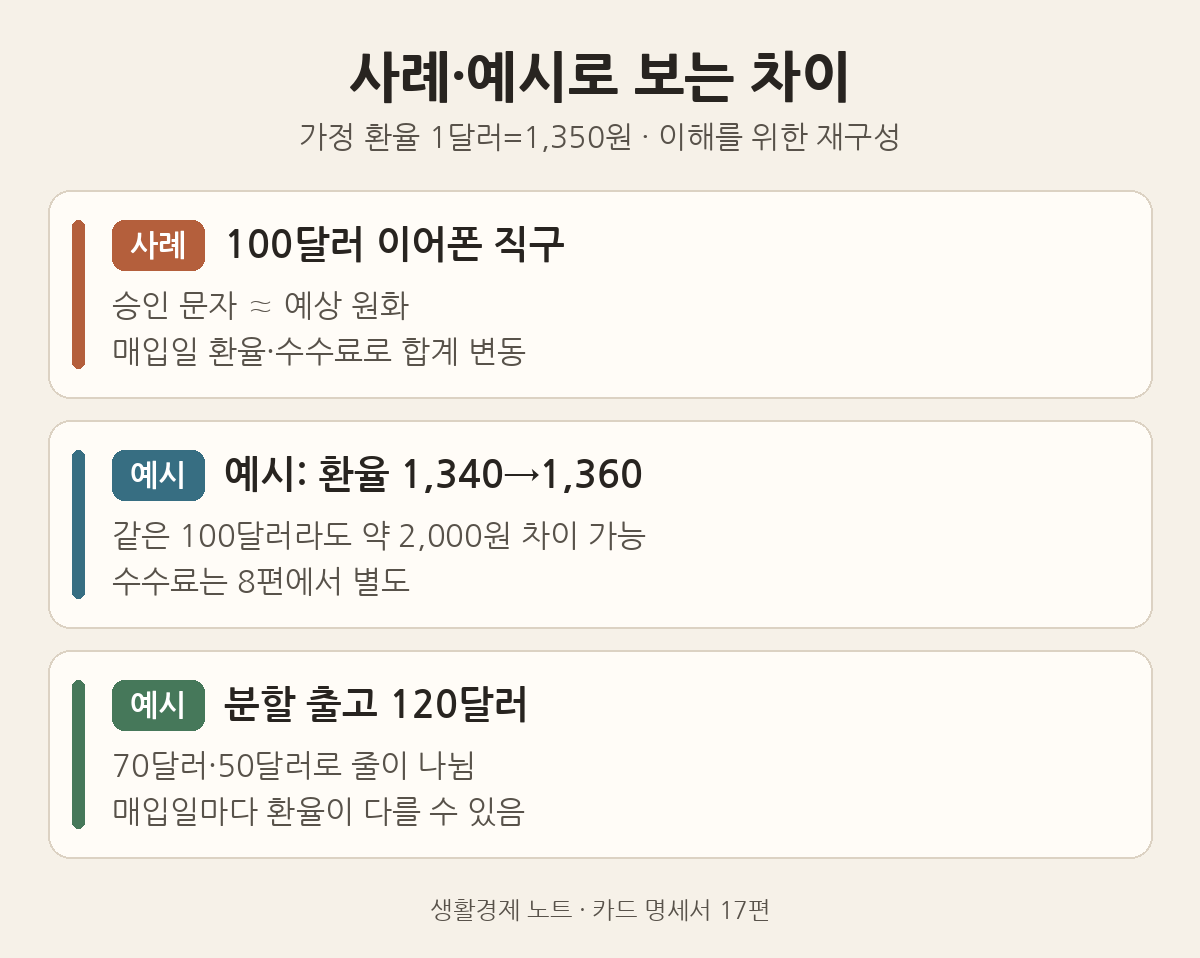
예시 1. 현지통화 100달러 직구를 승인일에는 뉴스 감각 1달러=1,340원으로 보고, 매입일 전신환매도율이 1달러=1,360원이면, 환율만 놓고 봐도 약 2,000원 차이가 날 수 있다. 여기에 국제브랜드·해외서비스 수수료가 더해지면 명세서 합계는 승인 문자의 원화 감각과 더 벌어질 수 있다. 수수료 줄 읽는 법은 8편이다.
예시 2. 체크카드로 80달러를 결제해 승인 때 약 108,000원(가정 1,350원)이 출금됐다. 며칠 뒤 매입액이 같더라도 적용 환율이 달라 차액이 생기거나, 가맹점이 팁을 더한 금액으로 매입하면 추가 출금이 생길 수 있다. 반대로 매입액이 줄면 차액이 환급될 수 있다. KB·우리 안내의 「승인금액과 매입금액이 다를 때」 감각이다.
예시 3. 한 주문 120달러 중 70달러가 먼저 출고·매입되고, 50달러가 닷새 뒤 매입되면 명세서에 줄이 둘로 나뉜다. 매입일이 다르면 적용 환율도 줄마다 다를 수 있어, 「한 번에 120달러=약 162,000원」으로만 맞추려다 어긋나 보일 수 있다.
사례
아래 사례는 이해를 위한 재구성이다. 원화 환산은 가정 환율 1달러=1,350원을 쓰고, 실제 청구액은 적용 환율과 수수료에 따라 달라질 수 있다.
사례: 승인 문자와 명세서가 어긋난 100달러 이어폰
미국 쇼핑몰에서 무선이어폰 100달러(약 135,000원)를 현지통화로 결제했다. 당일 승인 알림에는 대략 그 감각의 원화와 외화 금액이 보였다. 닷새 뒤 명세서·상세내역을 열자 매입일이 승인일과 달랐고, 적용된 전신환매도율 감각이 결제 당일 뉴스 환율과 조금 달랐다. 국제브랜드·해외서비스 수수료 줄도 합쳐 보이거나 별도로 보였다. 「사이트에 찍힌 원화」가 아니라 「외화 100달러 + 매입일 환율 + 수수료」로 다시 대사하니, 차이의 대부분이 시점과 수수료 칸에서 설명됐다. DCC로 원화를 고른 것은 아니었고, 통화 선택과 DCC는 7편을 따랐다.
| 항목 | 결제·승인 때 | 명세서(매입) 때 |
|---|---|---|
| 무엇을 보나 | 결제 화면·승인 알림 | 이용대금명세서·해외이용 상세 |
| 금액의 성격 | 예상치·한도 예약에 가까움 | 청구·출금 확정에 가까움 |
| 환율 | 당일 감각·승인 시 적용(카드마다) | 전표매입·접수일 전신환매도율(일반적) |
| 줄이 나뉘는 이유 | 선승인·보증금 홀드 | 부분매입·최종 이용액·사후청구 |
| 먼저 할 일 | 통화가 KRW인지 확인(7편) | 외화금액·매입일·수수료 항목 대사(8편) |
명세서가 어긋날 때 체크리스트
- 승인 문자와 명세서를 같은 날짜의 「확정액」으로 묶지 않는다.
- 앱에서 승인인지 매입·청구인지, 외화 금액이 같은지부터 본다.
- 카드사 「해외이용」 안내에서 전표매입일·전신환매도율·체크카드 차액 정산 문구를 확인한다.
- 은행 환율표의 전신환매도율(보낼 때)과 뉴스 매매기준율을 섞지 않는다.
- 분할 출고·부분매입이면 줄마다 매입일과 환율을 따로 대사한다.
- 호텔·렌터카면 보증금 승인과 최종 매입을 구분하고, 체크아웃·반납 영수증을 보관한다.
- 원화(KRW)로 승인됐다면 DCC 여부를 7편 기준으로 보고, 수수료 줄은 8편을 본다.
- 취소·환불 때 원화가 어긋나면 카드사 환차손 안내와 금감원 최근 안내를 확인한다.
결론
카드 명세서 금액이 결제할 때 본 금액과 다른 이유는, 대부분 「승인 시점의 예상치」와 「매입·접수 시점의 확정 청구」가 다르기 때문이다. 신용카드는 전표매입일 전신환매도율로 원화가 잡히는 안내가 흔하고, 체크카드는 승인 출금 뒤 매입 차액이 더해지거나 환급될 수 있다. 해외 사이트의 선승인·부분매입, 호텔·렌터카 보증금은 줄 수와 금액을 더 흔든다. 공개된 카드사 해외이용 안내, 은행 전신환매도율 고시, 브랜드 환율 계산기, 앱의 승인/매입 상태를 나란히 보면 어긋남의 칸을 가르기 쉽다. DCC와 수수료 항목은 7·8편과 이어 읽고, 다음 편에서는 트래블카드와 일반 신용카드가 해외에서 어떻게 다른지 본다.
이 시리즈
이전 글
16편. 광군제 직구 주의사항, 블랙프라이데이와 뭐가 다를까
광군제·연말 직구에서 블랙프라이데이와 달라지는 목록통관·합산 포인트를 정리한 글이다.
국제브랜드수수료와 해외서비스수수료가 청구서 어디에 붙는지 정리한 글이다.
7편. 환율이 움직일 때 직구 결제·카드는 어떻게 볼까?
환율 체감과 해외원화결제(DCC), 매입 시점 감각을 정리한 글이다.
12편. 품절·주문취소 문자 오면 돈은 언제 돌아오나?
승인 해제와 매입 후 환불 타이밍을 정리한 글이다.
다음 글 예고
18편. 트래블카드랑 일반 신용카드, 해외에서 뭐가 다를까 — 18편은 9월 30일 공개 예정
트래블(선불·충전형) 카드와 일반 신용카드가 해외 결제·수수료·한도에서 어떻게 갈리는지 정리할 예정이다.
참고
- KB국민카드, 해외이용종합안내(대금청구·전표매입일·체크카드 차액)
- 신한카드, 해외이용안내(접수일 환율·호텔 사후청구)
- Visa, Exchange Rate Calculator
- Mastercard, Currency Converter
- Amazon Help, Authorization Charges
- 금융감독원, 해외 카드결제 취소 시 환차손 보상 강화(2026.9, KDI 게재)
- 7편. 환율이 움직일 때 직구 결제·카드는 어떻게 볼까?
- 카드 문의는 각 카드사 고객센터, 금융소비자 상담은 금융감독원 1332, 국내 소비자상담 1372
이 글은 일반적인 정보이며, 실제 청구액·적용 환율·수수료·승인·매입 반영일은 카드사 약관·상품설명서·청구서와 가맹점 정책에 따른다. 카드·환율·해외이용 기준은 변경될 수 있으므로, 실제 이용 시에는 해당 카드사·은행의 최신 공개 안내를 우선한다.
'생활경제' 카테고리의 다른 글
| 광군제 직구 주의사항, 블랙프라이데이와 뭐가 다를까 (0) | 2026.09.28 |
|---|---|
| 개인통관고유부호가 틀리면 통관은 어떻게 되나? (0) | 2026.09.27 |
| 해외 반품 배송비는 누가 내는 걸까? (0) | 2026.09.26 |
| 직구 분실·미배송이면 어디에 따지나? (0) | 2026.09.25 |
| 품절·주문취소 문자 오면 돈은 언제 돌아오나? (0) | 2026.09.24 |