
티스토리 뷰
해외 사이트에서 결제할 때 본 금액과 며칠 뒤 카드 명세서에 찍힌 금액이 다른 경우가 있다. 승인 문자로는 이 정도였는데 청구액이 조금 더 나오거나 덜 나오고, 같은 주문이 여러 줄로 쪼개져 있기도 하다. 7편에서 환율 타이밍과 해외원화결제(DCC)를, 8편에서 국제브랜드·해외서비스 수수료를 봤다면 이번 질문은 그다음이다. 결제 화면과 승인 문자, 명세서는 왜 다를까. 열쇠는 승인 시점과 매입(접수) 시점이 다르다는 데 있고, 여기에 선승인, 부분매입, 보증금이 끼어들어 금액을 흔든다.
본문에 나오는 숫자는 이해를 돕기 위한 것이고, 실제 청구액과 환율, 수수료는 카드사와 상품, 가맹점, 매입일에 따라 다르다. 확인은 카드사 앱과 공개된 안내 페이지에서 하면 된다.
승인과 매입, 왜 금액이 갈리나
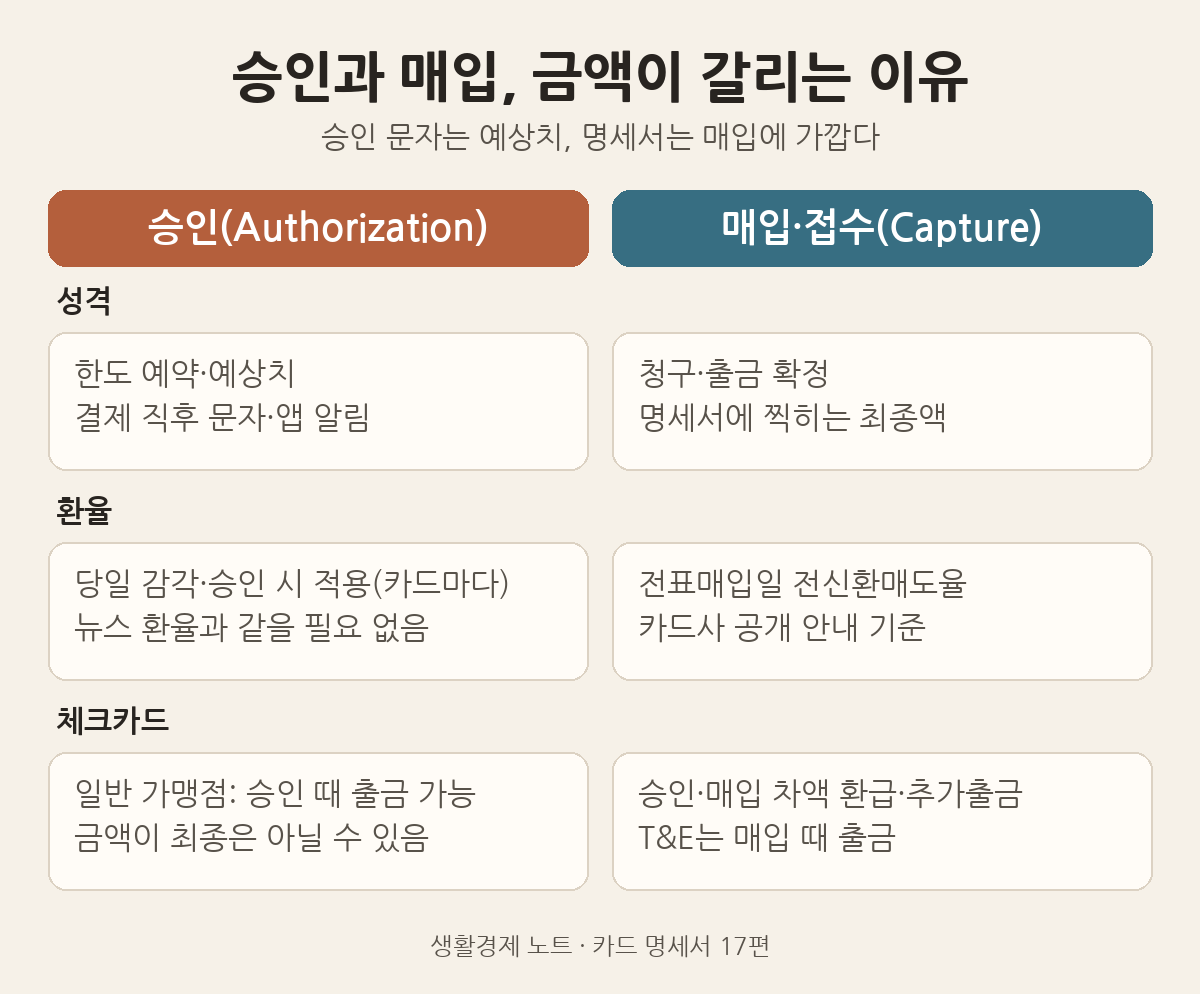
카드 결제는 보통 두 단계로 움직인다. 가맹점이 먼저 한도를 잡아 두는 승인(authorization)이 있고, 그다음 매출전표를 카드사에 넘겨 실제 청구를 확정하는 매입(capture·settlement, 카드사에 따라 접수나 전표매입이라고도 한다)이 있다. 결제 직후 받는 문자는 승인 금액이고, 해외결제에서는 이게 최종 청구액과 꼭 같지 않다. 명세서의 원화는 대개 매입·접수 시점에 가깝다.
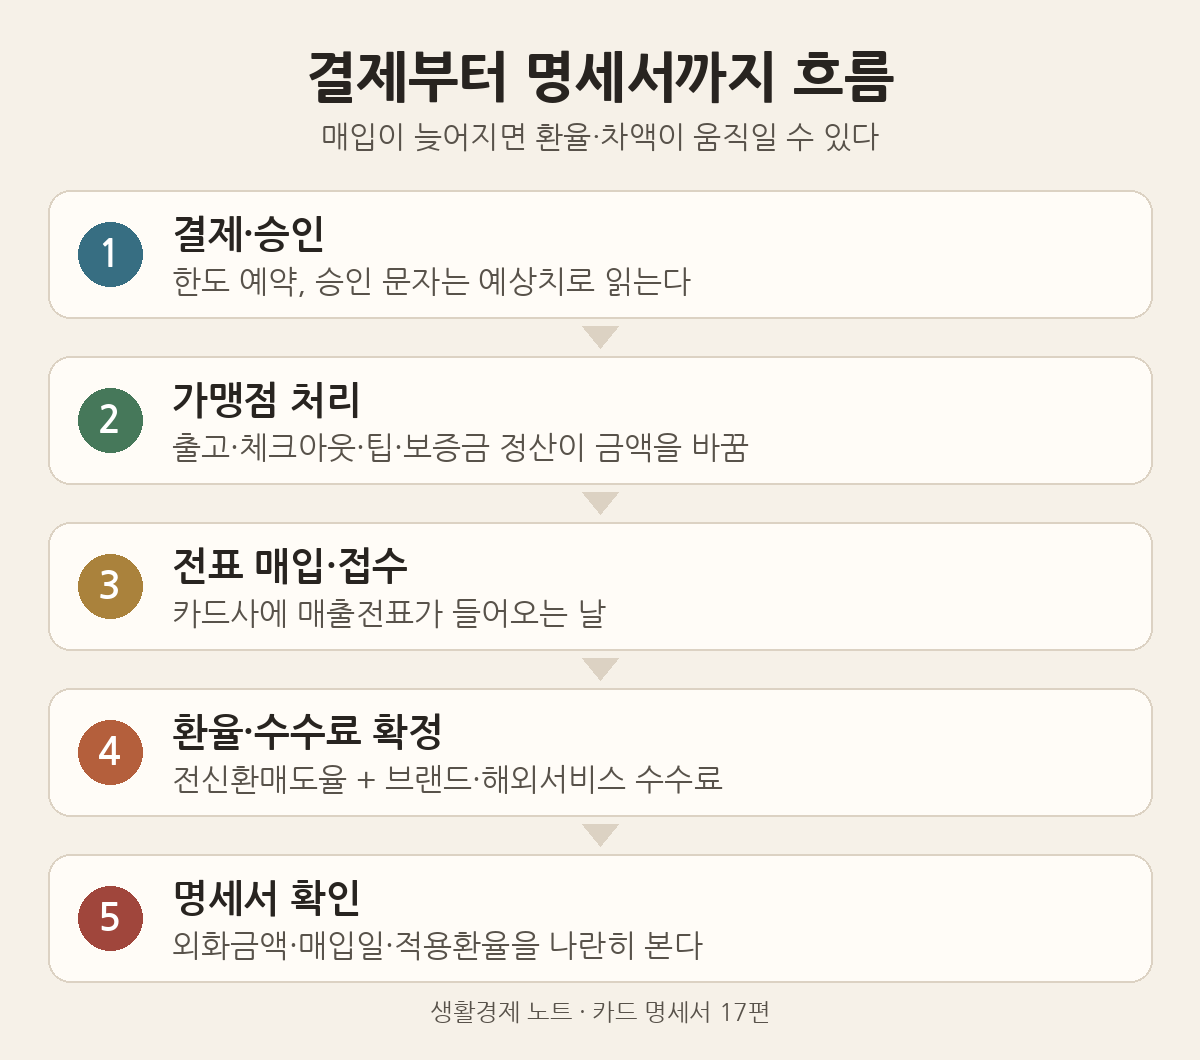
KB국민카드 해외이용 안내에 따르면, 신용카드 해외이용 대금은 현지통화를 국제브랜드 환율로 미화로 환산한 뒤 「(미화환산금액 + 국제브랜드수수료) × 전표매입일 전신환매도율」에 해외서비스수수료를 더한 형태로 청구한다. 여기서 「전표매입일」이 핵심이다. 같은 안내는 기존 환율 적용 방식으로, 해외이용일자가 아니라 전표가 카드사에 접수된 일자의 은행 최초고시 전신환매도율을 쓴다고 적는다. 우리카드 안내도 청구 단계에서 전표매입일 전신환매도율을 적용한다고 같은 감각으로 설명한다. 신한카드 해외이용 안내 역시 국제브랜드사가 미화로 환산해 접수시킨 뒤, 접수일자에 은행이 고시한 환율로 원화 청구한다고 적는다.
그러니 결제한 날의 뉴스 환율이나 승인 문자의 원화와 명세서 금액이 어긋나는 건 자연스럽다. 며칠 사이 환율이 움직이면 같은 100달러도 청구액이 달라진다. 수수료 비율과 DCC는 7편과 8편에서 다뤘으니, 여기서는 시점 이야기만 한다.
승인 문자는 예상치로 읽는다
승인 문자나 앱 알림의 원화는 그 순간의 어림값에 가깝다. 가맹점이 나중에 매입하는 현지통화 금액이 바뀌거나, 매입일 환율이 다르거나, 수수료가 합쳐지거나 따로 찍히면 숫자는 움직인다. 품절이나 취소 뒤 환불 시점은 12편에서 승인 해제와 매입 후 환불로 나눠 봤으니, 이번에는 청구가 확정될 때 왜 다르게 보이는지에 집중한다.
체크카드는 체감이 더 직접적일 수 있다. KB 안내에 따르면 일반 해외가맹점에서는 승인 시점에 계좌에서 바로 출금하고, 승인 시점의 전신환매도율을 적용하되, 승인 금액과 매입 금액이 다르면 차액을 환급하거나 추가로 출금할 수 있다고 적는다. 같은 안내에서 승인·매입 사이는 평균 1주일 정도 걸릴 수 있다고 본다. 우리카드도 호텔·렌터카 선승인이나 팁이 붙는 음식점처럼 승인액과 매입액이 다를 수 있고, 그때 차액을 환불하거나 인출한다고 안내한다. 「출금됐다」고 해서 최종액이 고정된 것은 아닐 수 있다는 뜻이다.
매입이 늦어지면 환율만 바뀌는 게 아니다
해외 가맹점은 국내보다 매입이 며칠씩 늦게 들어오기도 한다. 그 사이 환율이 바뀌면 원화 청구액이 달라지고, 체크카드라면 차액 정산이 한 번 더 붙는다. KB 안내에 따르면 호텔, 항공, 렌터카 같은 T&E(Travel & Entertainment) 업종은 승인 때가 아니라 매입 때 출금된다. 출금할 때 잔액이 모자라면 신용청구로 넘어갈 수 있으니 승인 문자만 보고 다 끝났다고 생각하면 안 된다.
매입이 아예 안 들어오면 승인이 저절로 풀리기도 한다. 우리카드는 승인 뒤 매출표가 매입되지 않으면 승인일로부터 15일째(일본 가맹점은 30일)에 자동환불된다고 안내한다. 기간은 카드사, 브랜드, 가맹점마다 다를 수 있으니 앱에서 승인 상태와 매입·청구 상태를 구분해서 보자.
해외 사이트의 선승인·부분매입
해외 쇼핑몰은 주문 직후 전액을 「확정 청구」하지 않는 경우가 많다. 아마존 고객센터 안내에 따르면, 주문 시 카드사에 승인을 요청해 자금을 잠시 예약(reserve)하지만 이는 실제 청구가 아니고, 출고(ship)가 준비되면 그때 청구한다고 설명한다. 여러 상품을 한 주문에 담으면 하나의 승인으로 전체를 잡아 두었다가, 출고·일정에 맞춰 금액이 확정되는 식의 안내도 있다. 카드 앱에는 승인 줄이 먼저 보이고, 나중에 매입 줄이 생기거나 금액이 나뉘어 보이면 「이중 결제」로 단정하기 전에 주문·출고 상태를 나란히 본다.
부분매입(부분 캡처)도 명세서 줄을 늘린다. 장바구니 일부가 먼저 출고되면 그만큼만 먼저 매입되고 나머지는 다음 출고 때 또 매입된다. 주문번호는 하나인데 청구 줄은 둘 이상이 되고, 매입일이 다르면 줄마다 환율도 다르다. 승인 문자 한 건과 명세서 합계를 억지로 맞추려 하지 말고 외화 금액, 출고 단위, 매입일을 나눠서 대조하면 훨씬 덜 헷갈린다.
호텔·렌터카 보증금(가승인)
호텔 체크인이나 렌터카 인수 때 일정 금액의 보증금(deposit) 승인이 잡히는 경우가 많다. KB 안내는 실제 청구액이 서비스 이용 내역과 가맹점 규정에 따라 승인금액보다 작거나 클 수 있다고 적는다. 체크아웃·반납 때 미니바, 주차, 파손, 범칙금 등이 합산되거나 사후청구(late charge)될 수 있다는 안내도 함께 있다. 신한카드 해외이용 안내도 체크인과 체크아웃 금액이 다를 수 있고, 미확인 이용내역은 사후청구될 수 있다고 본다.
앱에 승인 줄과 매입 줄이 겹쳐 보여도 바로 이중청구라고 볼 일은 아니다. 보증금 승인이 풀리기 전에 최종 숙박비가 매입되면 잠깐 두 줄이 같이 보인다. 체크카드는 잔액이 바로 묶이거나 빠져나갈 수 있어서, 여행이나 렌트 전에는 잔액을 넉넉히 두라는 안내가 카드사마다 나온다. 우리카드 등은 예약을 취소할 때 취소번호(Cancellation No.)를 남겨 두라고도 한다.
공개 페이지에서 어디서 확인하나
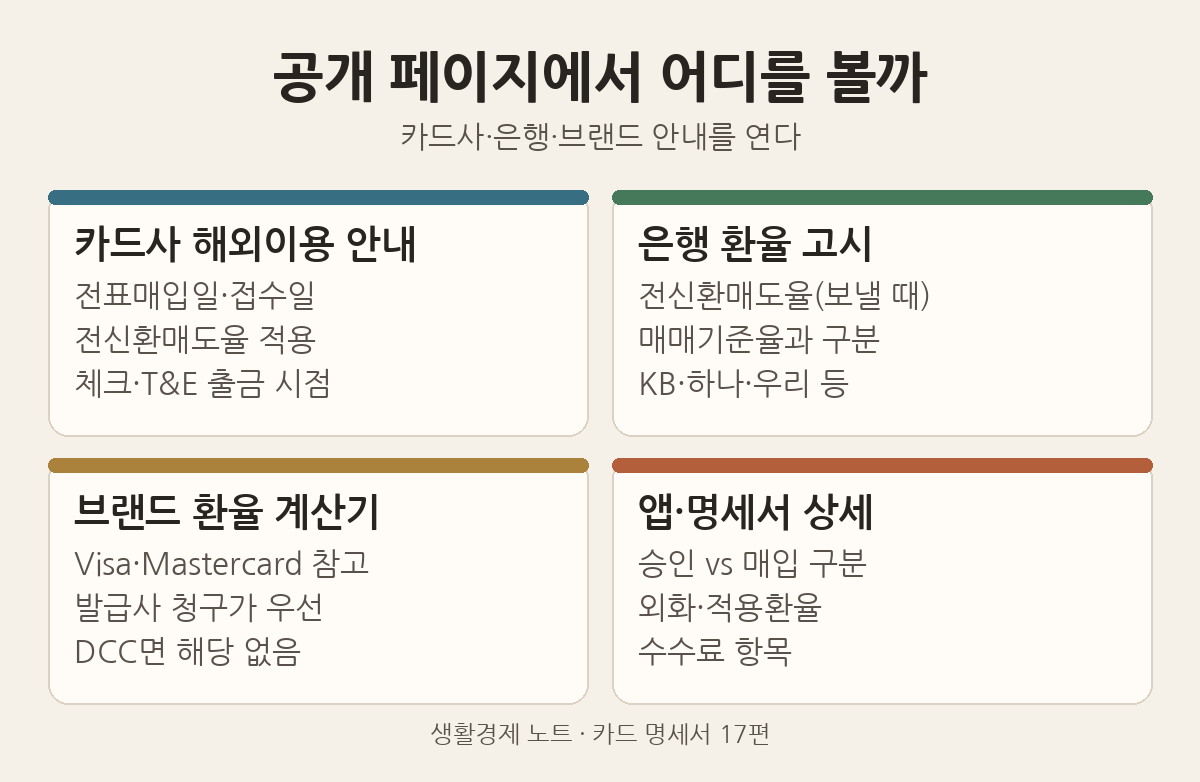
명세서와 승인 문자를 맞춰 볼 때는 짐작하기보다 카드사, 은행, 브랜드의 공개 안내를 열어 보는 게 빠르다. 순서는 대략 이렇다.
| 볼 것 | 어디를 여나(예시) | 무엇을 확인하나 |
|---|---|---|
| 청구·환율 적용일 | KB국민카드 해외이용종합안내, 우리카드 해외이용 안내, 신한카드 해외이용안내 | 전표매입일·접수일, 전신환매도율, 체크카드 차액 정산 |
| 전신환매도율 고시 | KB국민은행 환율조회(전체통화), 하나은행 환율, 우리은행 환율표 | 카드사가 쓰는 「전신환매도율(송금보낼 때)」 고시값. 뉴스 매매기준율과 다를 수 있음 |
| 브랜드 환산 감각 | Visa Exchange Rate Calculator, Mastercard Currency Converter | 현지통화→청구통화 환산의 참고치. 최종 청구는 발급사 환율·수수료가 우선 |
| 내 거래 상태 | 카드사 앱·홈의 이용내역·해외이용 상세·명세서 | 승인/매입 구분, 외화금액, 적용환율, 수수료 항목, 매입일 |
| 선승인·출고 청구 | 해당 몰 고객센터(예: Amazon Authorizations) | 주문 시 승인 vs 출고 시 청구, 분할 출고 때 줄이 나뉘는지 |
메뉴 이름은 카드사마다 '해외이용 청구 환율 안내', '해외이용 FAQ', '대금청구·수수료'처럼 조금씩 다르다. 앱 검색창에 '해외이용', '전신환', '매입'을 넣으면 대개 같은 안내로 이어진다. 은행 환율표에서는 '전신환매도율'이나 '송금 보낼 때' 칸을 보고, 매매기준율이나 '사실 때' 칸과 섞지 않도록 한다.
금융감독원은 2026년 9월 해외 카드결제 취소 때 환율 하락으로 생기는 환차손 보상 절차를 강화한다고 안내했다. 원칙적으로는 원거래 시점 환율로 취소를 맞추지만, 정보가 어긋나 원거래를 못 찾으면 소비자가 손해를 볼 수 있어, 시스템 매칭을 넓히고 원화 취소금액 안내를 강화한다는 내용이다(금융감독원 안내·KDI 경제교육·정보센터 게재). 이 제도는 「취소·환불」 쪽 이야기고, 정상 청구에서 승인·매입 환율이 다른 것과는 칸이 다르다. 다만 명세서의 원화와 외화를 같이 보는 습관은 같다.
예시 숫자로 보는 차이
숫자로 보면 차이가 더 분명하다. 실제 브랜드 환율, 수수료율, 전신환매도율은 날짜와 카드 상품마다 다르다는 점은 감안하자.
예를 들어 100달러짜리 물건을 현지통화로 결제한 날 뉴스 환율이 1달러에 1,340원이었는데, 매입일 전신환매도율이 1,360원이었다고 하자. 환율만으로도 약 2,000원이 차이 난다. 여기에 국제브랜드·해외서비스 수수료가 붙으면 명세서 합계는 승인 문자의 느낌과 더 멀어진다. 수수료 줄을 읽는 법은 8편에 있다.
체크카드는 결제할 때 원화가 먼저 빠져나간다. 며칠 뒤 매입 금액이 같아도 적용 환율이 다르면 차액이 생기고, 가맹점이 팁을 더해 매입하면 추가로 출금된다. 반대로 매입액이 줄면 차액이 돌아온다. KB와 우리카드 안내에서 말하는 '승인금액과 매입금액이 다를 때'가 바로 이 경우다.
분할 출고도 같은 원리다. 120달러 주문 가운데 70달러어치가 먼저 출고·매입되고 50달러어치가 닷새 뒤 매입되면 명세서 줄이 둘로 나뉜다. 두 줄의 매입일이 다르니 환율도 다를 수 있고, 120달러를 한 번에 환산한 금액(가정 환율 1,350원이면 약 162,000원)과 딱 맞지 않는다.
승인 문자와 명세서를 맞춰 보는 법
승인 알림의 원화와 명세서 금액이 다를 때는 "사이트에 찍힌 원화"가 아니라 "외화 금액 + 매입일 환율 + 수수료"로 다시 맞춰 보면 된다. 명세서의 매입일은 승인일과 다를 수 있고, 적용된 전신환매도율도 결제 당일 뉴스 환율과 조금 다르다. 국제브랜드·해외서비스 수수료 줄이 합쳐 보이거나 따로 보이는 것도 확인한다. 이렇게 대사하면 차이의 대부분은 시점과 수수료 칸에서 설명된다. 결제 화면에서 원화를 고른 거래라면 7편의 DCC 문제를 함께 봐야 한다.

| 항목 | 결제·승인 때 | 명세서(매입) 때 |
|---|---|---|
| 무엇을 보나 | 결제 화면·승인 알림 | 이용대금명세서·해외이용 상세 |
| 금액의 성격 | 예상치·한도 예약에 가까움 | 청구·출금 확정에 가까움 |
| 환율 | 당일 감각·승인 시 적용(카드마다) | 전표매입·접수일 전신환매도율(일반적) |
| 줄이 나뉘는 이유 | 선승인·보증금 홀드 | 부분매입·최종 이용액·사후청구 |
| 먼저 할 일 | 통화가 KRW인지 확인(7편) | 외화금액·매입일·수수료 항목 대사(8편) |
금액이 안 맞을 때 보는 곳
승인 문자의 원화와 명세서 금액은 애초에 같은 날짜의 확정액이 아니다. 그러니 둘이 다르다고 바로 오류로 보지 말고, 앱에서 승인 단계인지 매입·청구 단계인지, 외화 금액은 같은지부터 보자. 카드사 「해외이용」 안내에는 전표매입일, 전신환매도율, 체크카드 차액 정산 방식이 적혀 있다. 은행 환율표의 전신환매도율(보낼 때)과 뉴스의 매매기준율은 다른 숫자라는 것도 함께.
분할 출고나 부분매입이라면 줄마다 매입일과 환율이 다르니 따로 맞춰 본다. 호텔이나 렌터카는 보증금 승인과 최종 매입이 별개라 체크아웃·반납 영수증을 챙겨 두면 편하다. 원화(KRW)로 승인된 건이라면 DCC인지 7편 기준으로 확인하고, 수수료 줄은 8편을 참고한다. 취소나 환불에서 원화가 어긋났다면 카드사 환차손 안내와 금감원의 최근 안내를 보면 된다.
글을 닫으며
해외결제 금액이 어긋나는 가장 큰 이유는 승인 시점과 매입·접수 시점이 다르다는 데 있다. 여기에 수수료, 원화결제(DCC), 부분매입, 팁, 보증금, 취소가 더해져 숫자를 바꾼다. 신용카드는 전표매입일 전신환매도율로 원화가 정해지는 경우가 많고, 체크카드는 승인 때 출금한 뒤 매입 차액을 더 빼거나 돌려준다. 해외 사이트의 선승인과 부분매입, 호텔·렌터카 보증금은 줄 수와 금액을 더 흔든다. 카드사 해외이용 안내, 은행의 전신환매도율 고시, 브랜드 환율 계산기, 앱의 승인·매입 상태를 나란히 놓고 보면 어디서 어긋났는지 대부분 보인다. 다음 편에서는 트래블카드와 일반 신용카드가 해외에서 어떻게 다른지 이어 간다.
명세서를 더 읽으려면
환율이 움직일 때 직구 결제·카드는 어떻게 볼까? — 환율이 움직일 때 결제 통화 고르기
해외 카드 수수료는 어디에 붙어 있을까? — 청구서에서 해외 수수료 찾기
해외결제 취소했는데 환불 금액이 줄어든 이유 — 해외결제 취소 뒤 환불 원화가 줄어드는 이유
참고
- KB국민카드, 해외이용종합안내(대금청구·전표매입일·체크카드 차액)
- 신한카드, 해외이용안내(접수일 환율·호텔 사후청구)
- Visa, Exchange Rate Calculator
- Mastercard, Currency Converter
- Amazon Help, Authorization Charges
- 금융감독원, 해외 카드결제 취소 시 환차손 보상 강화(2026.9, KDI 게재)
- 7편. 환율이 움직일 때 직구 결제·카드는 어떻게 볼까?
- 카드 문의는 각 카드사 고객센터, 금융소비자 상담은 금융감독원 1332, 국내 소비자상담 1372
이 글은 일반적인 정보이며, 실제 청구액·적용 환율·수수료·승인·매입 반영일은 카드사 약관·상품설명서·청구서와 가맹점 정책에 따른다. 카드·환율·해외이용 기준은 변경될 수 있으므로, 실제 이용 시에는 해당 카드사·은행의 최신 공개 안내를 우선한다.
'생활경제' 카테고리의 다른 글
| 해외결제 취소했는데 환불 금액이 줄어든 이유 (0) | 2026.10.01 |
|---|---|
| 트래블카드랑 일반 신용카드, 해외에서 뭐가 다를까? (0) | 2026.09.30 |
| 광군제 직구 주의사항, 블랙프라이데이와 뭐가 다를까 (0) | 2026.09.28 |
| 개인통관고유부호가 틀리면 통관은 어떻게 되나? (0) | 2026.09.27 |
| 해외 반품 배송비는 누가 내는 걸까? (0) | 2026.09.26 |