
티스토리 뷰
"같은 날 도착하면 합쳐서 세금이 붙는다"는 말, 아직도 자주 보인다. 지금은 아니다. 예전에는 입항일이 같다는 이유만으로 합산하던 기준이 있었지만 빠졌고, 남은 함정은 크게 두 가지다. 하나의 운송장(B/L·AWB)으로 묶인 물건을 금액만 쪼개 통관하는 경우, 그리고 같은 해외공급자에게 같은 날 산 물건을 면세 한도 안으로 나눠 들이는 경우. 오래된 커뮤니티 글에는 입항일 기준이 그대로 남아 있어서, 현행 고시와 무엇이 다른지부터 짚어 둔다.
비교하는 금액은 물품가격이다. 관세청 안내로는 물품대금에 발송국 안의 세금과 내륙운임 같은 비용을 더한 값이고, 국제운송비와 보험료는 명백히 구분되면 뺀다. 그래서 배송비까지 들어간 결제 총액만 보면 기준을 넘긴 것처럼 보이기도 하고, 반대로 판매자 할인이 인보이스에서 빠져 있으면 실제보다 높게 잡히기도 한다. 주문 확인 메일과 인보이스를 같이 보관해 두면 나중에 설명하기가 훨씬 쉽다.
기준으로 삼은 것은 「수입통관 사무처리에 관한 고시」 제68조(합산과세)와 제67조(소액물품 자가사용), 찾기쉬운 생활법령정보, 관세청 안내다. 특송사나 합배송 방식, 입점 판매자 구조에 따라 실제 처리는 조금씩 다를 수 있다.
합산과세란 — 공식 기준
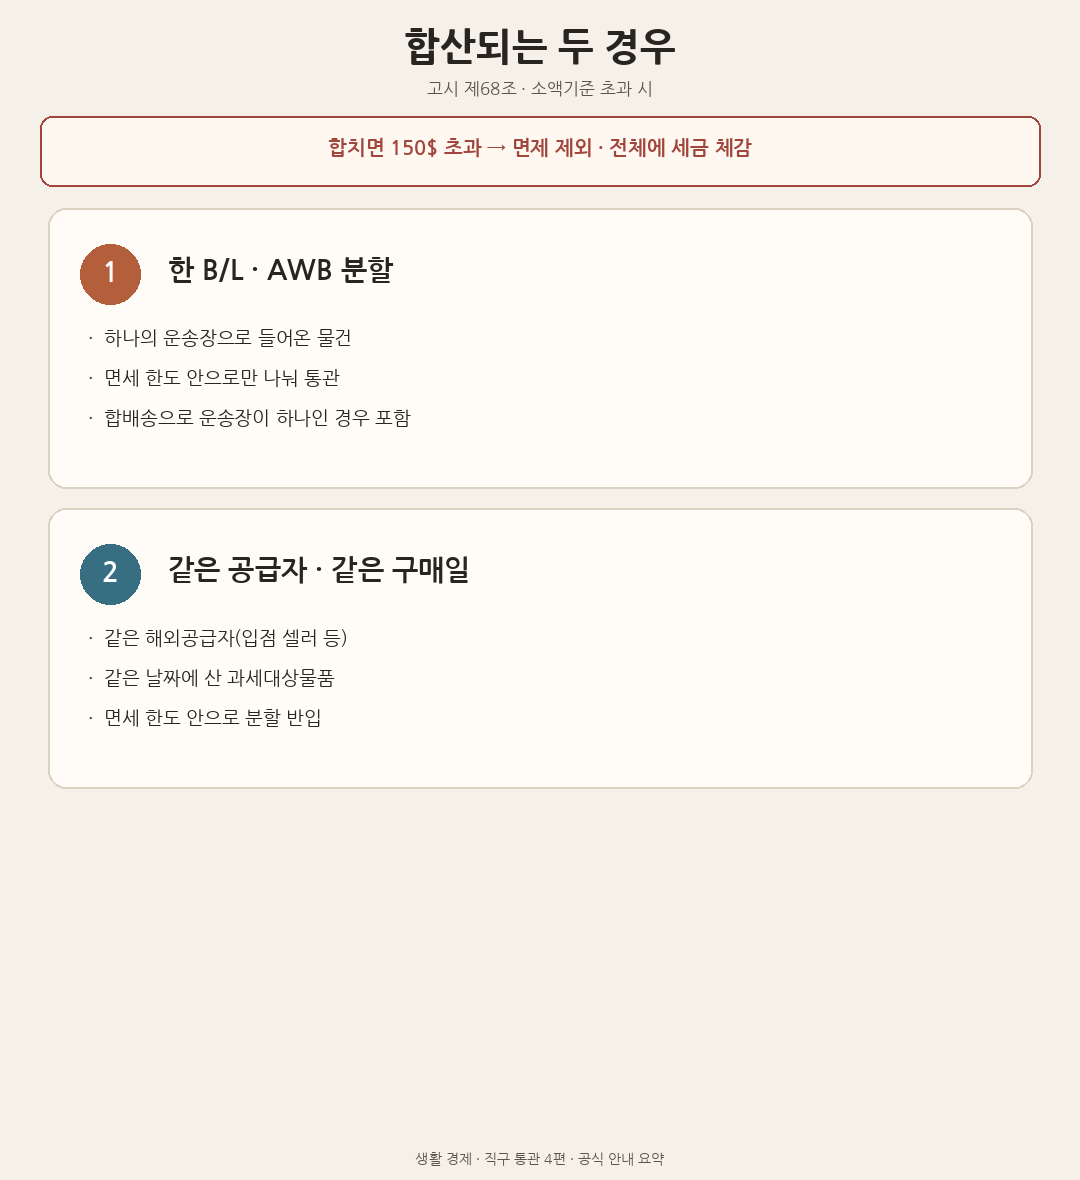
고시 제68조를 풀어 쓰면 이렇다. 반복하거나 나눠서 들어오는 물품이 아래 유형에 해당하고, 각각의 물품가격을 합친 금액이 소액물품 자가사용 기준(제67조, 보통 미화 150달러 이하)을 넘으면 세관장은 면제 대상에서 빼고 합쳐서 과세한다.
지금 기준으로 해당하는 유형은 두 가지다.
- 하나의 선하증권(B/L)이나 항공화물운송장(AWB)으로 반입된 과세대상물품을 면세범위 내로 분할하여 수입통관하는 경우
- 같은 해외공급자로부터 같은 날짜에 구매한 과세대상물품을 면세범위 내로 분할 반입하여 수입통관하는 경우
같은 공급자에게 같은 날 산 물건을 나눠 들여오면 합산 대상이 될 수 있다는 점은 생활법령 정리에도 똑같이 나와 있다. 실제 적용 여부는 현행 고시와 세관 판단에 따른다.
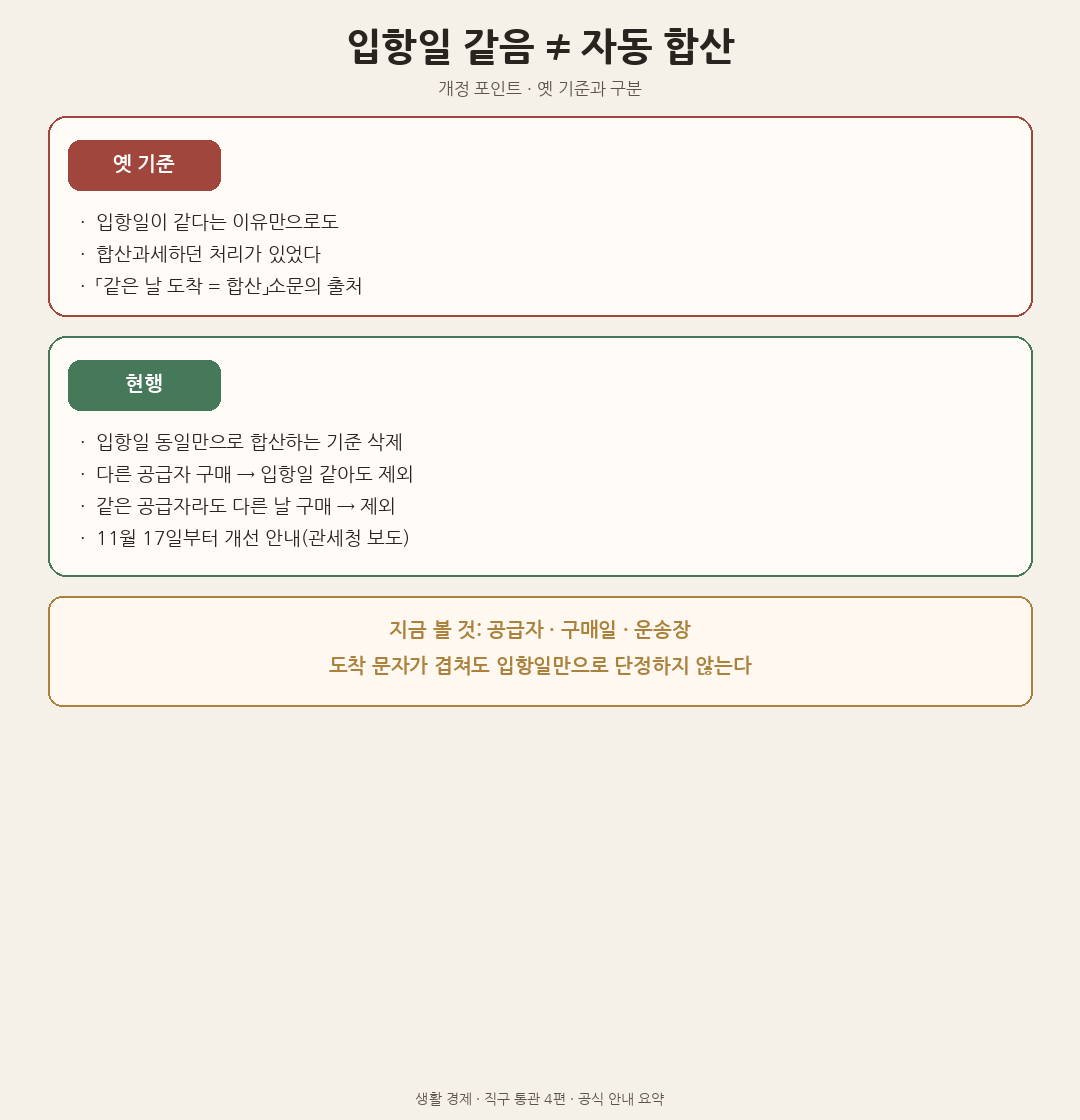
입항일 기준은 관세청이 개선 안내를 내면서 삭제됐다. 11월 17일부터는 입항일만 같다는 이유로 합산하지 않는다. 다른 공급자에게서 샀거나, 같은 공급자라도 구매 날짜가 다르면 같은 날 들어와도 합산에서 빠질 수 있다.
그러니 결제 전에 볼 것은 입항일이 아니라 공급자와 구매일, 그리고 운송장이 하나로 묶였는지다.
숫자 하나만 더. 자가사용 소액면세 기준은 보통 150달러다. 미국발 200달러는 목록통관 한도일 뿐이고, 합산이나 면세 기준을 200달러로 올려 주는 숫자가 아니다. 1편, 3편에서 말한 것처럼 둘을 섞으면 계산이 꼬인다.
합산되면 초과한 만큼이 아니라 합친 전체에 세금이 붙는다. 생활법령도 면세 금액을 넘기면 물품가격 전체가 과세될 수 있다고 설명한다. 이게 체감상 가장 아픈 부분이다.
합산되는 경우 / 안 되는 경우
기준을 표 하나로 줄이면 아래와 같다. 근거는 고시 제68조와 관세청의 입항일 기준 삭제 안내다.
| 구분 | 핵심 기준 |
|---|---|
| 같은 공급자·같은 구매일 | 분할 반입 시 합산 가능 |
| 하나의 B/L·AWB | 전체 금액 기준으로 과세 가능 |
| 입항일만 동일 | 그 사실만으로 자동 합산하지 않음 |
합배송으로 B/L이 하나가 되면 제68조와 별개로 그 B/L 전체 금액이 150달러를 넘는지로 보게 된다. 여기서 해외공급자는 플랫폼 전체가 아니라 입점 판매자나 구매대행 발송자 단위다. 사이트 이름이 같다고 한 공급자는 아니다. 구매대행을 거쳤다면 실제 발송자가 누구로 잡혔는지도 운송장과 인보이스에서 확인해 둔다.
같은 몰에서 두 번 결제했다면 날짜보다 판매자가 같은지를 먼저 보자. 오픈마켓은 같은 사이트라도 판매자가 다르면 따로 본다. 판매자 이름은 보통 주문 상세 화면이나 인보이스의 'Sold by', 'Seller' 같은 항목에 적혀 있다. 장바구니에 여러 상품을 담았더라도 판매자별로 주문이 나뉘어 결제되는 경우가 많으니, 결제 완료 화면에서 주문이 몇 건으로 쪼개졌는지도 한 번 봐 두면 좋다.
관련 안내는 관세청 특송물품 통관, 관세청 해외직구 여기로, 해외직구 예상세액 조회에서 볼 수 있다.
배제 품목은 아예 다른 이야기다. 건강기능식품이나 식품류처럼 3편에서 본 배제 품목은 90달러씩 둘로 나눠도 목록통관이 안 된다. 합산과세가 금액을 쪼갠 경우를 다룬다면, 배제 품목은 처음부터 목록 대상이 아닌 경우다.
미리 가늠해 보고 싶다면 주문 내역에서 판매자 이름(오픈마켓은 상점명), 결제일, 출고 뒤 받은 운송장번호를 적어 두면 된다. 같은 판매자에 같은 결제일인 묶음이 있거나 운송장이 하나로 합쳐졌다면 합친 물품가격을 계산해 본다. 운송장이 각각 달라도 공급자와 구매일이 같으면 합산될 수 있다는 점은 잊지 말자. 특송사에서 합산 안내를 받았다면 안내에 적힌 대상과 내 주문을 대조해서 다른 판매자 물건이 잘못 묶이진 않았는지도 확인한다.
표를 실제 주문에 대 보면
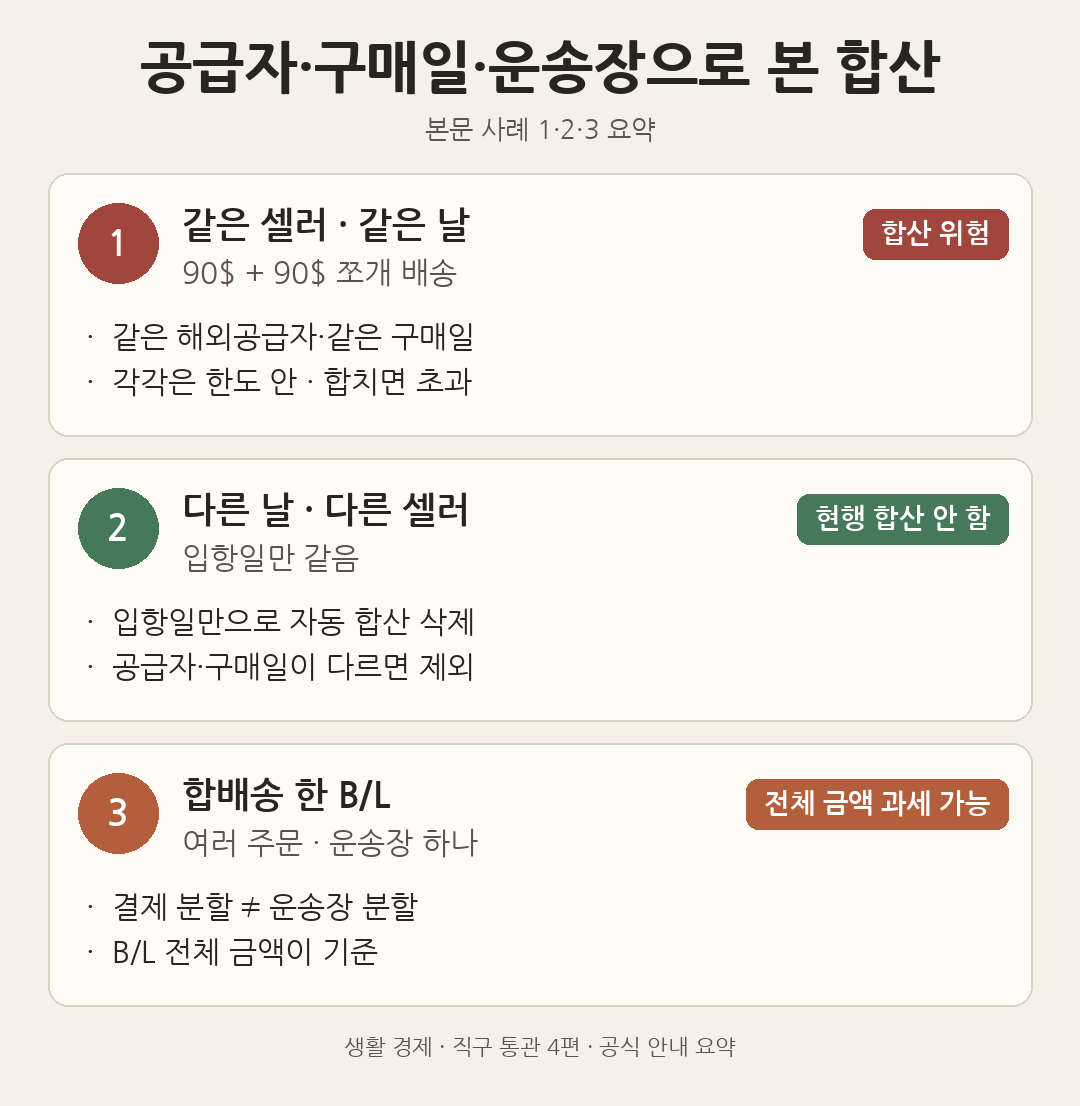
예를 들어 이런 경우를 생각해 보자. 미국 오픈마켓의 한 셀러에게서 블루투스 이어폰 90달러와 케이스 세트 90달러를 같은 날 따로 결제했고, 물건은 이틀 간격으로 각각 다른 운송장으로 들어온다. 하나씩 보면 150달러 아래지만, 같은 공급자에게 같은 날 산 물건이라 합친 180달러로 볼 수 있다. 이때는 두 건 모두 면세에서 빠지고 전체 금액에 세금이 계산될 수 있다.
반대로 판매자도 다르고 결제일도 다른 두 주문이 우연히 같은 날 입항했다면, 현행 기준으로는 입항일이 같다는 이유만으로 합산하지 않는다. 예전에 돌던 "같은 날 도착하면 합쳐진다"는 말은 이미 삭제된 기준이다.
판매자가 달라도 배송대행 창고에서 여러 건을 합배송으로 묶어 운송장이 하나가 되면 이야기가 달라진다. 이때는 그 운송장에 담긴 전체 금액을 기준으로 볼 수 있다. 결제를 나눈 것과 운송장을 나눈 것은 서로 다른 문제다.
특송사에서 합산 과세 안내를 받았다면 먼저 유니패스의 해외직구 통관내역 조회로 어떤 주문이 한 묶음으로 잡혔는지 확인한다. 판매자나 결제일이 다른 주문이 함께 묶였다면 주문 확인 메일, 결제 내역, 판매자 정보를 근거로 특송사에 정정을 요청할 수 있다. 반대로 같은 판매자에게 같은 날 산 물건이라면 나눠 결제했다는 사실만으로는 설명이 되지 않으니, 세액을 확인하고 납부 기한을 챙기는 쪽이 현실적이다.
쪼개기 결제에서 자주 생기는 오해
오해는 대개 이런 식이다. 도착 문자가 겹치면 합산이 걱정되지만, 정작 볼 것은 공급자와 구매일과 운송장이다. 장바구니를 두 번 결제했다고 면제가 두 번 생기지는 않는다. 주문이 세 건이어도 B/L이 하나면 전체 금액을 본다. 오픈마켓은 플랫폼이 아니라 입점 판매자 단위라서, 같은 셀러에게 같은 날 샀다면 결제를 나눠도 합산 위험이 남는다.
쪼개기로 세금을 줄여 보려는 계산은 대개 맞지 않는다. 한 번에 사서 세금을 내는 경우와 총액을 나란히 놓고 비교해 보면, 배송비를 두 번 내고 합산까지 걸리는 쪽이 오히려 손해일 때가 많다.
합배송 신청 직전에 볼 것
합배송 버튼을 누르기 전에 한 번만 생각해 보면 된다. 같은 공급자(입점 셀러나 구매대행 발송자)에게 같은 날 산 다른 물건이 있는지, 합치면 150달러를 넘는지. 합배송으로 운송장이 하나가 되면 전체 금액이 기준이 된다는 것. 그리고 미국발 200달러와 면세 150달러를 구분하는 것.
배제 품목이 끼어 있다면 금액 쪼개기와 상관없이 3편의 배제 목록부터 본다. 애매하면 예상세액 조회에 합친 금액을 넣어 보는 게 빠르다. 가격을 낮춰 신고하거나 남의 명의로 나눠 들이는 건 관세법상 처벌 대상이 될 수 있으니 생각도 하지 말자.

배제 품목과 합산과세의 경계
비타민 80달러짜리 두 상자를 따로 보내도 건강기능식품이면 그 자체로 목록통관 배제다. 합산 여부를 따지기 전에 품목부터 보는 이유다.
소액면세(제67조)와 합산과세(제68조)는 짝으로 움직인다. 면제 대상이었던 물건도 제68조에 해당하면 면제에서 빠질 수 있다. 정확한 문구는 고시와 생활법령이 기준이다.
합산은 날짜보다 '누구에게, 언제, 한 운송장으로'가 핵심이다. 같은 공급자에게 같은 날 산 물건, 하나로 묶인 운송장이면 합친 금액으로 본다. 입항일이 같다는 이유만으로 합치던 기준은 이미 빠졌다. 쪼개서 아끼려다 배송비만 두 번 내는 일은 생각보다 흔하다. 실제 처리는 특송사와 세관 판단에 따라 달라질 수 있다는 점도 함께 알아 두자.
쪼개기 배송 다음으로 볼 글
목록통관과 일반신고는 뭐가 다를까? 배제 품목 보는 법 — 목록통관과 일반신고, 배제 품목
광군제 직구 주의사항, 블랙프라이데이와 뭐가 다를까 — 광군제 직구에서 달라지는 점
참고
- 「수입통관 사무처리에 관한 고시」 제68조(합산과세), 제67조(소액물품 자가사용): https://www.easylaw.go.kr/CSP/CnpClsMainBtr.laf?ccfNo=3&cciNo=1&cnpClsNo=2&csmSeq=1504&popMenu=ov
- 관세청 보도(입항일 동일만으로 합산하던 기준 삭제 안내): https://www.customs.go.kr/kcs/na/ntt/selectNttInfo.do?mi=2891&nttSn=10069842&nttSnUrl=search
- 관세청 특송물품 통관: https://customs.go.kr/kcs/cm/cntnts/cntntsView.do?cntntsId=819&mi=2821
- 관세청 해외직구 여기로: https://www.customs.go.kr/kcs/ad/cntnts/cntntsView.do?cntntsId=10220&mi=10220
- 해외직구물품 예상세액 조회: https://www.customs.go.kr/kcs/ad/tax/BuyTaxCalculation.do
- 관세청 유니패스: https://unipass.customs.go.kr
- 법령 문의 국번 없이 125, 유니패스 이용 문의 1544-1285
'생활경제' 카테고리의 다른 글
| 직구·구매대행·배송대행, 언제 어떤 방식이 맞을까? (0) | 2026.09.18 |
|---|---|
| 반품·환불했는데 관세는 어떻게 되나? (0) | 2026.09.17 |
| 목록통관과 일반신고는 뭐가 다를까? 배제 품목 보는 법 (2) | 2026.09.15 |
| 통관 문자가 왔을 때, 지금 뭐가 진행 중인 걸까? (0) | 2026.09.14 |
| 해외직구 할 때 상품가 말고 먼저 볼 세 가지 (0) | 2026.09.13 |